A dívida ativa é, em muitos municípios brasileiros, o maior ativo financeiro da administração — e também o mais mal gerido. Estoque de milhões (às vezes bilhões) de reais envelhece sem ação coordenada, execuções fiscais são distribuídas sem priorização, e a Procuradoria opera no limite da capacidade. Este guia percorre o ciclo completo do crédito tributário municipal, da constituição à execução, e mostra onde a gestão por dados muda o resultado.
1. Constituição do crédito tributário
Tudo começa com o lançamento, ato administrativo que constitui o crédito tributário (CTN, art. 142). O lançamento pode ser:
Sumário
- Direto (ou de ofício): a autoridade lança com base nos elementos que possui (ex.: IPTU, com base no cadastro imobiliário);
- Por homologação: o contribuinte antecipa o pagamento e o fisco homologa depois (ex.: ISS apurado pelo próprio contribuinte);
- Por declaração: o contribuinte presta informação e o fisco lança com base nela (ex.: ITBI sobre o valor declarado em cartório).
Sem lançamento, não há crédito. Sem crédito, não há cobrança. Por isso, a primeira pergunta de qualquer diagnóstico de dívida ativa é: estamos lançando tudo o que deveríamos? Lacunas de lançamento viram, anos depois, lacunas de arrecadação — e muitas vezes nem chegam a virar dívida ativa.
2. Inscrição em dívida ativa
Após vencido e não pago, o crédito pode ser inscrito em dívida ativa. A inscrição produz a CDA (Certidão de Dívida Ativa), documento que atesta a liquidez e a certeza do crédito e habilita a execução fiscal. A CDA precisa conter os elementos mínimos (CTN, art. 202 e art. 203): nome do devedor, valor, fundamentação legal, prazo.
Há dois pontos críticos mal tratados na maioria dos municípios:
- Tempestividade: se a inscrição demora, o crédito envelhece, perde valor (atualização defasada) e o devedor se reorganiza para ocultar patrimônio.
- Qualidade da CDA: CDA mal fundamentada pode ser nula (CTN, art. 203, parágrafo único). Sem padronização e revisão, o contencioso administrativo e a defesa judicial viram cemitério de CDAs.
3. Cobrança administrativa (pré-execução)
Antes de executar, a Procuradoria costuma rodar três fases de cobrança administrativa:
- Amigável: contato com o devedor, oferecimento de parcelamento, negociação;
- Coercitiva administrativa: negativação (SERASA, SPC), protesto de CDA, bloqueio administrativo (CADIN, convênios municipais);
- Preparação para execução: análise de patrimônio, indicadores de recuperabilidade, decisão de ajuizar ou não.
É aqui que a maioria dos municípios perde dinheiro. A priorização é quase sempre por valor nominal — começam pelo maior saldo. Mas o devedor com maior saldo nominal costuma ser justamente o de menor probabilidade de pagamento: empresa em recuperação judicial, patrimônio já penhorado em outras ações, endividamento antigo. Ordem por valor nominal é a estratégia otimizada para desperdiçar esforço.
O critério certo é o retorno esperado: valor recuperável × probabilidade de pagamento × custo da execução. Quando a fila é ordenada por retorno esperado, a mesma equipe recupera significativamente mais — porque o esforço é alocado onde o resultado é real.
4. Execução fiscal (LEF)
A execução fiscal segue a Lei 6.830/80 e o CPC. A CDA é título executivo extrajudicial, o que permite ao município ajuizar sem precisar discutir o mérito do crédito. O fluxo típico é:
- Distribuição da ação na comarca do domicílio do devedor (ou do local do bem, se for ITBI/IPTU);
- Citação do devedor para pagamento em 5 dias ou penhora;
- Penhora de bens — BacenJud, Renajud, SISBAJUD, INFOJUD;
- Leilão (alienação) dos bens penhorados;
- Pagamento ao município.
O gargalo na execução fiscal não é jurídico; é operacional. Sem triagem, o município ajuíza ações que serão arquivadas por ausência de patrimônio, paga custas, e o estoque executório cresce sem retorno. A seleção prévia por recuperabilidade é o que separa uma Procuradoria produtiva de uma afogada em ação inútil.
5. Parcelamentos e refis
Parcelamento é ferramenta de gestão, não de renúncia. Bem desenhado, recupera crédito que seria perdido; mal desenhado, vira desconto disfarçado e cria moral hazard. Os parâmetros que diferenciam um bom programa são:
- Percentual de entrada: alto o bastante para ser um compromisso real, baixo o bastante para ser viável;
- Número de parcelas alinhado ao perfil do devedor (não ao desejo do devedor);
- Garantia quando o valor justifique;
- Modelos preditivos que estimam probabilidade de inadimplência por perfil antes de conceder.
Um refis bem feito não é um “desconto geral”; é um instrumento segmentado por cluster de devedor, com condições alinhadas ao comportamento esperado de pagamento. Para aprofundar esse aspecto, veja o cenário ilustrativo de recuperação de dívida ativa em município médio.
6. Os KPIs que importam
A gestão da dívida ativa só melhora quando medida. Os indicadores que toda Procuradoria deveria acompanhar mensalmente:
- Estoque total por tributo, por idade do crédito, por fase (amigável / judicial);
- Taxa de recuperação (R$ recuperados ÷ R$ trabalhados na competência);
- Custo médio de execução (R$ em custas e honorários ÷ R$ recuperado);
- Tempo médio de inscrição (do vencimento à CDA);
- Taxa de adimplência de parcelamento por cluster.
Quando esses indicadores são visíveis em painel e atualizados mensalmente, a Procuradoria ganha agenda própria — sai da reatividade e começa a otimizar o sistema. Sem painel, cada decisão vira negociação caso a caso, sem memória institucional.
O objetivo não é executar mais. É executar melhor. Quando a triagem é boa, o número de execuções cai e a recuperação sobe — porque o esforço se concentra nos casos em que há patrimônio e probabilidade. O resto vira refis bem desenhado ou arquivamento honesto.
Como o Portal operacionaliza tudo isso
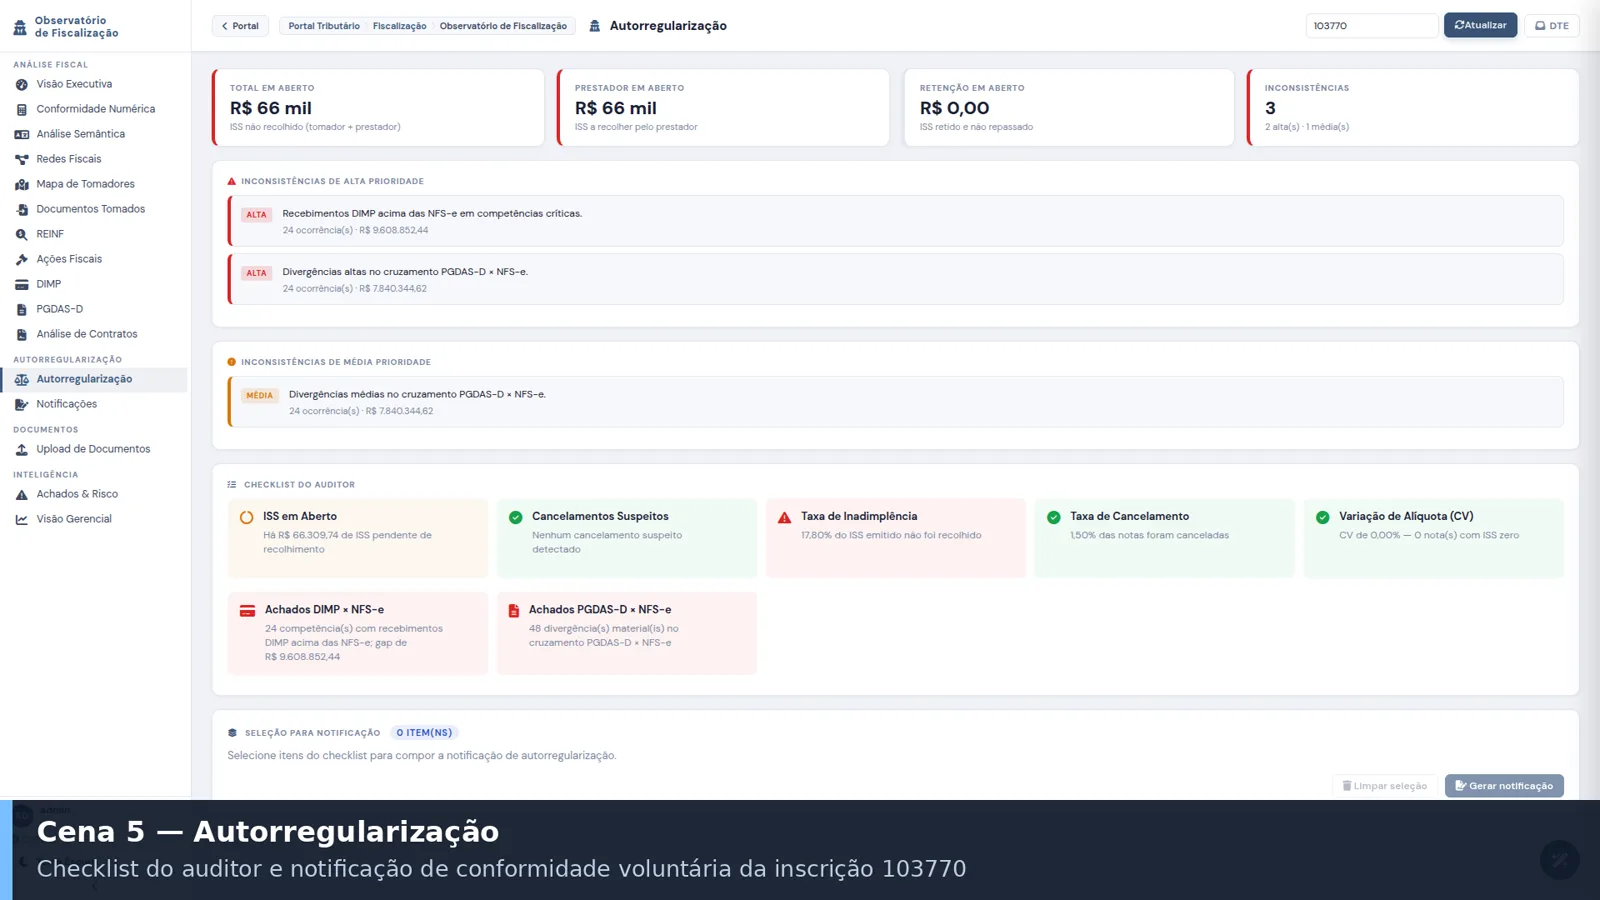
No Portal Tributário Municipal Inteligente, o módulo de dívida ativa integra os cinco modelos preditivos do módulo de Cobrança Inteligente com o acompanhamento de parcelamentos, painéis de negativação e protesto, e o ranking de maiores devedores priorizado por retorno esperado. A Procuradoria recebe a fila pronta, com dossiê consolidado por devedor (contatos anteriores, pagamentos, garantias, patrimônio nos sistemas Jud) e indicadores de recuperabilidade.
Para ver o painel em operação, com KPIs e fila priorizada, a demonstração gravada (5min43) percorre o módulo completo. Para uma estimativa de retorno com a carteira do seu município, agende uma demonstração com seus dados.
Estimativa de recuperação com a sua carteira
Em 30 minutos mostramos como os cinco modelos preditivos priorizam sua dívida ativa por retorno esperado, e qual seria o impacto projetado no primeiro ano.
Agendar diagnósticoFontes e metodologia
As faixas de recuperação citadas são ilustrativas e variam com idade da dívida, perfil do devedor e capacidade da Procuradoria. Nenhum número aqui deriva de uma base municipal específica; servem para ordenar prioridades, não para projetar receita.
- Lei 6.830/1980 — Lei de Execuções Fiscais — rito da cobrança judicial da dívida ativa.
- Código Tributário Nacional, arts. 201 a 204 — inscrição em dívida ativa, requisitos da certidão e presunção de liquidez e certeza.
- LC 225/2026 — Código de Defesa do Contribuinte: autorregularização, contribuinte de bom histórico e devedor contumaz.
- LC 227/2026, art. 2º, § 1º, VI e VII — coordenação da cobrança do IBS e inscrição em dívida ativa no novo regime.
Revisão técnica por Paulo Moraes, Auditor Fiscal da Receita Municipal de Garanhuns, conforme a política editorial. Última revisão editorial em . Encontrou um erro? Escreva para comercial@aibot.app.br — corrigimos e registramos a alteração.
Perguntas frequentes
Como o crédito tributário entra na dívida ativa?
Tudo começa com o lançamento (CTN, art. 142). Após vencido e não pago, o crédito pode ser inscrito em dívida ativa, produzindo a CDA — documento que atesta liquidez e certeza do crédito e habilita a execução fiscal (Lei 6.830/80).
Por que priorizar por valor nominal é ruim?
Porque o devedor de maior saldo nominal costuma ser justamente o de menor probabilidade de pagamento (recuperação judicial, patrimônio já penhorado). O critério certo é o retorno esperado: valor recuperável × probabilidade de pagamento × custo da execução.
O que é uma CDA nula?
A CDA precisa conter os elementos mínimos do CTN (arts. 202 e 203): nome do devedor, valor, fundamentação legal e prazo. CDA mal fundamentada pode ser declarada nula — por isso padronização e revisão da inscrição evitam que o contencioso vire cemitério de CDAs.