Dívida ativa sem controle
O crédito constituído envelhece sem ação até chegar à Procuradoria já desvalorizado. Execuções priorizadas por valor nominal, não por retorno real esperado.
Portal Tributário Municipal Inteligente · Reforma do Consumo · EC 132/2023
O Comitê Gestor entrega os insumos: cadastro, notas, apuração, pagamentos. Converter esses insumos em fiscalização, lançamento e cobrança continua sendo tarefa do seu Município. O Portal Tributário Municipal Inteligente é a camada local de operação fiscal que faz exatamente isso, com inteligência artificial e a equipe que você já tem.
Sistema real em operação. Demonstração gravada, 5min43
O problema
Mais de 5.500 municípios brasileiros geram, juntos, cerca de R$ 300 bilhões por ano em receita tributária própria, a maioria com planilhas, sistemas que não se comunicam e processos manuais. O resultado se repete em quatro frentes que se reforçam mutuamente.
O crédito constituído envelhece sem ação até chegar à Procuradoria já desvalorizado. Execuções priorizadas por valor nominal, não por retorno real esperado.
Ordenar a lista de devedores por valor e começar a ligar: esforço desperdiçado em quem nunca pagará, enquanto quem regularizaria fica sem contato.
Metas fixadas por intuição, sem decomposição por tributo nem sazonalidade histórica. Ninguém sabe se um desvio é variação normal ou problema estrutural, e a resposta sempre chega tarde.
Sonegação identificada manualmente, com semanas de trabalho por contribuinte. A auditoria depende do critério individual de cada fiscal e só reage quando o problema já existe há anos.
A Reforma Tributária e a janela que está fechando
A transição do ISS para o IBS é irreversível. O bloco central (cadastro único, NFS-e padronizada, arrecadação, split payment, contencioso) será operado pelo Comitê Gestor do IBS (CGIBS). O bloco local (fiscalizar, lançar, cobrar) continua sendo executado pela administração tributária do Município — junto com Estados e DF, sob coordenação do CGIBS (LC 227/2026, art. 2º, § 1º, VI, “a”). Esse bloco ninguém entrega pronto.
Bloco central · entregue pela União
Bloco local · executado pela administração tributária do seu Município
É exatamente aqui que o Portal Tributário opera
“O CGIBS produz os insumos; o Município precisa ter a estrutura para utilizá-los. Sem sistemas locais aptos a consumir, interpretar e converter esses insumos em ação fiscal, o ente municipal receberá um volume de informação que não conseguirá usar.”Darniton Amorim Viana, Nota Técnica “Administrar o IBS não é o mesmo que fiscalizar o IBS”, Confederação Nacional dos Municípios (CNM), 2026 — reproduzida com autorização
A solução
O Portal Tributário Municipal Inteligente não é mais um sistema de emissão de guias, nem um cadastro tributário convencional. É um sistema vivo que entende o contribuinte, decide o melhor próximo passo, fundamenta a auditoria com rigor técnico e aprende com os resultados, colocando o gestor municipal no mesmo nível analítico de grandes organizações, com a equipe que já existe.
Opera sobre os dados que o município já tem, sem substituir sistemas legados e sem migração traumática: integra o sistema tributário existente, o call center e fontes federais e estaduais, funcionando como camada de orquestração e enriquecimento.
“Quanto melhor for essa camada local, maior será a efetividade fiscal do ente. (…) A competência formal de fiscalizar, lançar e cobrar permanecerá na lei, mas a capacidade real de exercê-la estará comprometida” sem sistemas locais adequados.Darniton Amorim Viana, Nota Técnica “Administrar o IBS não é o mesmo que fiscalizar o IBS”, Confederação Nacional dos Municípios (CNM), 2026 — reproduzida com autorização
Para quem
O Portal serve cada perfil da secretaria com a informação certa, no momento certo. Cada módulo conversa com os demais, mas o que cada usuário vê é desenhado para a sua decisão.
Observatório de arrecadação, metas com metodologia e previsão de receita com intervalo de confiança. Decisão orçamentária apoiada por evidência, não por intuição.
Dossiê de 16 fontes em segundos, fiscalização de NFS-e com Lei de Benford, cruzamentos DIMP × PGDAS-D × SEFAZ e malha de inconsistências priorizada por risco.
Cinco modelos preditivos por devedor, priorização por retorno esperado, campanhas multicanal com telemetria e painéis de negativação e protesto integrados.
Contribuinte atendido no WhatsApp com IA autenticada, console web com modos automático/assistido/manual e comunicação massiva com fila auditada.
A rota de adaptação
A preparação municipal não acontece de uma vez. A nota técnica “Administrar o IBS não é o mesmo que fiscalizar o IBS” (2026) organiza o esforço em três ondas de desenvolvimento; o Portal está pronto para a Onda 1 hoje, com os dados que o município já tem, e escala para as ondas 2 e 3 à medida que o ambiente nacional evolui.
Alta dependência do CGIBS
Obrigatória para todo município: adaptação ao cadastro único, conexão com a NFS-e padronizada, integração com o DTE e reorganização dos fluxos para a nova lógica declaratória.
Como o Portal atende: integração com legados sem substituição, observatório de arrecadação, base legislativa completa da Reforma e dossiê conectando situação municipal a fontes federais e estaduais.
Dependência intermediária
O município deixa de ser usuário passivo: análise de divergências de apuração, gestão de casos fiscais, reconciliação entre documentos e eventos de pagamento, atuação coordenada com outros entes (LC 227/2026).
Como o Portal atende: fiscalização de NFS-e com detecção matemática e semântica, dossiê de 16 fontes para seleção por risco, confronto SEFAZ × DIMP × PGDAS-D e notificações de autorregularização (LC 225/2026).
Menor dependência do CGIBS
A vocação própria do município: seleção fiscal orientada por risco, malha de inconsistências, programas de conformidade, cobrança estratégica e integração avançada com a Procuradoria.
Como o Portal atende: cinco modelos preditivos de comportamento do devedor, metas com metodologia formal, relatórios com autenticidade verificável, priorização de execuções por retorno esperado.
“O que minha administração tributária precisa fazer, nos próximos doze a vinte e quatro meses, para estar apta a consumir os dados do ambiente nacional e convertê-los em fiscalização, lançamento e cobrança efetivos?” É dessa pergunta que deve partir o planejamento de cada gestor.Darniton Amorim Viana, Nota Técnica “Administrar o IBS não é o mesmo que fiscalizar o IBS”, Confederação Nacional dos Municípios (CNM), 2026 — reproduzida com autorização
A plataforma
Os onze módulos aqui listados são as áreas de capacidade; internamente, cada um combina mais de 29 automações sobre os dados do município. Cada módulo conversa com os demais: os dados da cobrança alimentam o planejamento; as análises geram notificações formais; os alertas chegam ao gestor com o contexto histórico já disponível. Toque em cada módulo para ver o que ele faz.
Cada devedor é avaliado por cinco modelos preditivos simultâneos antes de qualquer contato:
Painel operacional do call center em tempo real, campanhas de e-mail e SMS com telemetria de entrega e abertura, e linha do tempo completa de cada devedor (contatos × pagamentos). Dados pseudonimizados nos modelos, em conformidade com a LGPD.
Receita por tributo (IPTU, ISS, alvará, CIP), tipo de contribuinte, bairro e período, com projeção dos próximos meses com intervalos de confiança e sazonalidade histórica incorporada às metas.
Para qualquer empresa investigada, o sistema monta um dossiê completo em segundos: situação tributária municipal completa + 16 fontes públicas consultadas em paralelo (cadastro federal com sócios, TCU, CEIS, CNEP, CEPIM, Portal da Transparência, TCE, contratos e fornecedores públicos, transferências, processos judiciais e mais).
Três técnicas complementares aplicadas automaticamente sobre o universo de notas de qualquer prestador:
Notificações de autorregularização com ciclo formal, autenticidade verificável (hash + QR de verificação) e prazo de regularização voluntária: o espaço de conformidade ativa que a LC 225/2026 disciplina. O que levava semanas acontece em minutos.
Central de documentos fiscais: upload unitário ou em lote (PGDAS-D, DEFIS, SPED), com extração automática de conteúdo e metadados prontos para a auditoria.
Um analista sênior permanentemente disponível em cada módulo. Qualquer usuário autorizado pergunta em linguagem natural, “Como está o IPTU frente à meta?”, “Quais os dez maiores devedores de ISS ainda não negativados?”, e recebe resposta fundamentada nos dados reais, com gráficos e tabelas gerados na hora.
Inteligência territorial sobre os dados fiscais: mapa georreferenciado de tomadores de NFS-e, classificação de IPTU e CIM por bairro e comparativo regional de arrecadação sobre malhas oficiais do IBGE.
Não é só tributo próprio: o Portal acompanha as transferências que sustentam o orçamento, conferidas direto nas fontes oficiais, em 14 painéis dedicados.
O contribuinte, após autenticação, consulta débitos, parcelamentos, CDA e dados imobiliários direto pelo WhatsApp. A equipe acompanha tudo em console web com chat, dashboards e comunicação integrados.
Produto em produção, não em protótipo
A plataforma está em operação com múltiplos perfis ativos: gestores, auditores fiscais, operadores de cobrança e Procuradoria. Os modelos preditivos e o assistente de IA operam sobre dados reais. Demonstração gravada em ambiente com dados fictícios.
Esta é a demonstração do Observatório de Fiscalização, a plataforma de inteligência fiscal da AIBOT para a administração tributária municipal. Tudo o que você vai ver é o sistema real, em execução, carregado com um gêmeo sintético de um município: 20 mil contribuintes, 624 mil notas fiscais e 24 meses de movimento. Nenhum dado real foi utilizado.
Começamos pela visão gerencial. No canto superior esquerdo, a materialidade potencial: R$ 147 milhões sinalizados pela triagem automática, distribuídos em 884 achados. Ao lado, o que já foi confirmado ou convertido em caso, os 2.500 contribuintes ranqueados, e o backlog que ainda espera a triagem. É a fotografia diária da fiscalização.
Logo abaixo, o ranking executivo ordena os contribuintes por materialidade e severidade. O primeiro da fila concentra R$ 9,6 milhões em divergências de cartão. Em vez de garimpar planilhas, a equipe começa o dia sabendo exatamente quem investigar. E por quê?
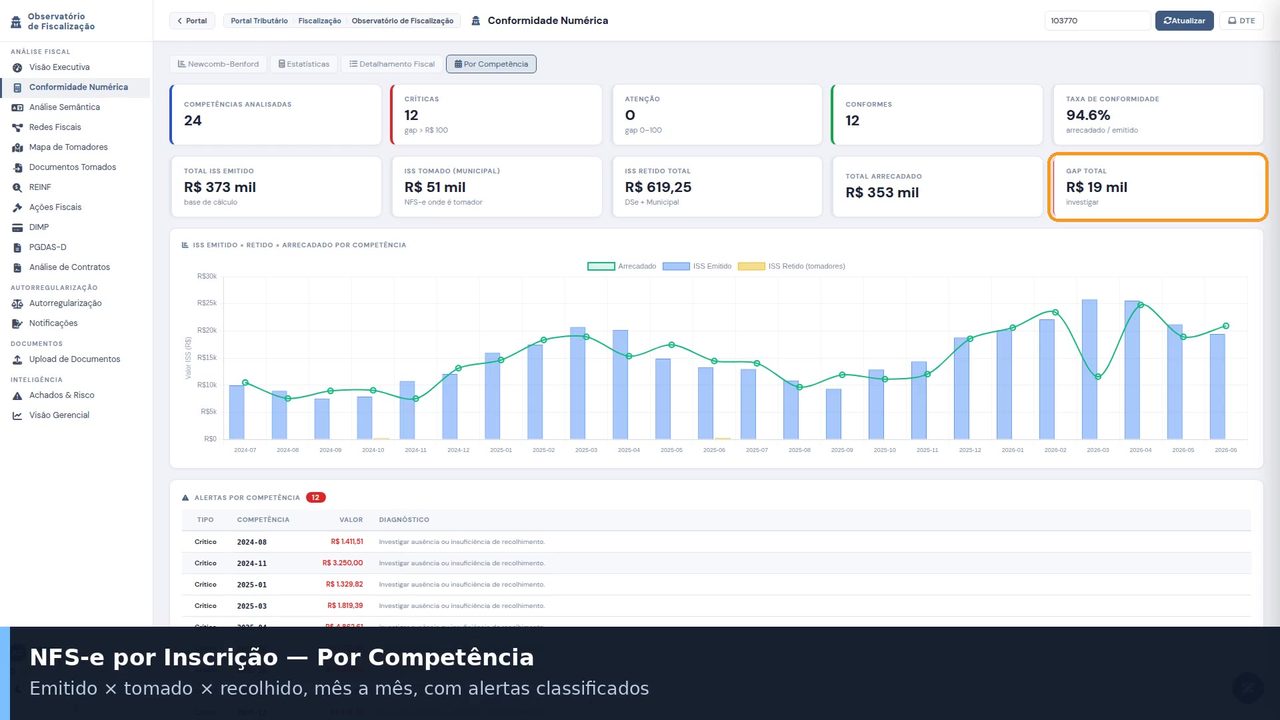
Abrindo o contribuinte, a análise por competência cruza, mês a mês, o que foi emitido em nota, o que foi tomado e o que foi efetivamente recolhido. Das 24 competências analisadas, 12 estão críticas, e o cartão vermelho à direita acumula um gap de R$ 19 mil a investigar, com a taxa de conformidade calculada automaticamente.
No cruzamento com o Simples Nacional, o sistema lê os extratos oficiais do PGDAS-D. Aqui são 6 documentos processados pelo parser real, e a conta não fecha. A receita declarada soma R$ 178 mil, mas as notas emitidas somam R$ 601 mil.
18 competências com omissão material, listadas uma a uma com o valor exato da diferença.
Nem tudo chega por API, e o sistema não exige. Extratos do PGDAS-D, DEFIS e contratos entram por upload individual ou em lote. Esta inscrição tem 8 documentos, todos processados com sucesso pelo parser real, que já gerou 6 achados fiscais automáticos a partir deles.
A DIMP, declaração oficial dos meios de pagamento, conta a terceira versão da história. R$ 17,1 milhões recebidos em cartão e PIX, contra R$ 7,5 milhões declarados em nota. O gap de R$ 9,6 milhões aparece no painel vermelho, competência por competência.
O indício mais difícil de o contribuinte explicar.
A dimensão geográfica entra no mapa de tomadores. Cada nota é geocodificada, e a tabela mostra que 79% do ISS vem de tomadores no próprio município-sede, com o restante espalhado por Paraná, Rio Grande do Sul e São Paulo.
Informação decisiva em disputas de competência tributária do ISS.
No grafo relacional, o contribuinte vira o centro de uma rede: um serviço, 66 tomadores, e a espessura de cada ligação é o volume faturado. O próprio sistema aponta os achados de rede, tomadores isolados e concentração geográfica no sul, e os R$ 66 mil em aberto nessa cadeia.
A análise semântica interpreta o texto livre das notas: 95 termos conectados em 109 ligações, agrupados por comunidade de assunto. Nuvem de palavras, dendrograma e grafo revelam a atividade real por trás do vocabulário, e denunciam quando ela não combina com o CNAE cadastrado.
E o auditor não interpreta sozinho. O assistente de inteligência artificial lê o contexto real da tela, a inscrição, o teste de Benford, as estatísticas, e explica: distribuição não conforme, qui-quadrado de 27,8, muito acima do limite crítico.
E repare: o que não está carregado na sessão, ele declara que não tem, em vez de inventar. É a inteligência artificial explicável aplicada à fiscalização.
Tudo desemboca em Achados & Risco: 884 achados, 862 deles críticos ou altos, cada um com score explicável e botões de triagem: confirmar, descartar ou abrir caso com um clique.
Este motor foi validado contra um gabarito de 625 casos plantados: 82,8% de precisão.
Do achado nasce o caso fiscal. Aqui está o caso aberto a partir daquele achado de R$ 9 milhões. Cada evento, abertura, análise, notificação, entra numa timeline encadeada por hash SHA-256. O selo verde confirma: cadeia íntegra, verificada pelo servidor.
Ninguém edita o passado, e é isso que sustenta o processo administrativo.
Antes do litígio, a autorregularização. O checklist do auditor consolida as inconsistências do contribuinte, inclusive o gap de R$ 9,6 milhões no cartão, e monta a notificação de conformidade voluntária em poucos cliques, com hash de autenticidade.
A ponta final é o domicílio tributário eletrônico. A notificação chega à caixa do contribuinte com rastro completo de envio e leitura. Detectar, priorizar, agir e notificar: o ciclo completo da fiscalização, fechado numa única plataforma.
Fechando o olhar sobre o contribuinte, o dossiê 360º. Para cada CNPJ, o sistema consolida cadastro federal, arrecadação municipal, parcelamentos, certidões de dívida ativa e processos judiciais.
A visão completa, com o status de cada fonte consultada, numa única tela.
E a reincidência entra na conta. O histórico de ações fiscais do contribuinte, auditor, finalidade, período e resultado, fica correlacionado ao comportamento de emissão ao longo do tempo.
Uma ação em curso por omissão de receita muda o peso de qualquer novo achado. E a operação é monitorada o tempo todo. Prometheus e Grafana acompanham processador, memória e banco de cada serviço, com consultas respondendo em milissegundos sobre quase 2 milhões de registros.
O SLA de 99,5% vem com evidência, não promessa.
AIBOT. Inteligência fiscal para o seu município.
Capturas do ambiente de demonstração. Todos os dados exibidos são fictícios.
Projeções de retorno; resultados variam conforme a carteira e a base de dados de cada município.
Diferenciais e conformidade
Linha do tempo por CPF/CNPJ unindo acionamentos de cobrança e pagamentos, com correlação contato → pagamento em até 30 dias. A abordagem certa nasce do histórico real.
Hash criptográfico calculado na finalização de relatórios e notificações, com página pública de verificação por código. Qualquer alteração posterior é matematicamente detectável.
Camada de orquestração sobre os dados que o município já tem, com mais de 29 módulos de automação operando sobre o sistema tributário legado. Sem migração destrutiva, sem interrupção.
Permissões por grupo até a funcionalidade individual; expiração de sessão; cada perfil acessa exatamente o que deve.
Trilha de auditoria com registro before/after das ações críticas e encadeamento criptográfico (hash) nos casos fiscais: rastreabilidade para controle interno e Tribunais de Contas.
Finalidade definida, uso proporcional, registro de origem dos dados e rastreabilidade de cada consulta. Este site, aliás, não usa cookies nem rastreadores.
Para aprofundar
Análises sobre Reforma Tributária, IBS, fiscalização municipal e cobrança preditiva — escritas para gestores e auditores que estão se preparando para o novo regime.
Artigo-pilar com tudo que um gestor precisa saber: EC 132 + LCs 214/225/227, cronograma 2026-2033, blocos CGIBS vs município, 3 ondas de adaptação e checklist operacional.
Ler guia completo →Onde a IA realmente ajuda (modelos preditivos, anomalias, semântica) e onde não ajuda. LGPD e auditorabilidade por desenho.
Ler artigoDo lançamento à execução fiscal. Como priorizar por retorno esperado em vez de valor nominal, com a mesma equipe.
Ler artigoCinco modelos preditivos priorizando uma carteira de R$ 180 milhões por retorno esperado, com a mesma equipe.
Ver cenário →Perguntas frequentes
Reunimos as objeções mais comuns. Se a sua não está aqui, escreva para comercial@aibot.app.br.
Não. Ele é uma camada de orquestração e inteligência sobre o sistema que o município já opera. Os mais de 29 módulos de automação leem e escrevem no legado, sem migração destrutiva e sem interromper a operação. A implantação não exige troca de fornecedor de NFS-e, cadastro ou call center.
Cerca de 30 dias, sem interromper a operação. O Portal se conecta às bases existentes (sistema tributário, call center, fontes federais e estaduais) e passa a operar como camada de enriquecimento por cima. A equipe é treinada nos módulos à medida que cada um entra em produção.
Sim. O Portal opera hoje sobre bases de diferentes portes. A arquitetura em camada escala com o volume de notas, contribuintes e dívida ativa do município; os modelos preditivos são treinados sobre a carteira local, não importam regras prontas de outro ente.
LGPD por desenho: finalidade definida, uso proporcional, registro de origem de cada dado e rastreabilidade de cada consulta. Os modelos preditivos trabalham sobre dados pseudonimizados. Há controle de acesso granular por perfil, expiração de sessão e trilha de auditoria before/after nas ações críticas. Este próprio site institucional não usa cookies nem rastreadores.
O Portal cobre a competência que permanece com a administração tributária local (LC 227/2026, art. 2º, § 1º, VI, “a”): fiscalizar, lançar e cobrar. Ele já integra o Domicílio Tributário Eletrônico (DTE) e está pronto para as três ondas de adaptação ao IBS descritas na nota técnica “Administrar o IBS não é o mesmo que fiscalizar o IBS” (2026), que está disponível para download nesta página.
O modelo comercial é ajustado ao porte do município e ao escopo de módulos. A demonstração com dados do seu município permite estimar o retorno projetado (recuperação de dívida ativa, ganho de efetividade fiscal) antes de qualquer contratação. Fale com comercial@aibot.app.br para receber uma proposta.
Cada relatório e notificação é finalizado com hash criptográfico e página pública de verificação por código. Qualquer alteração posterior é matematicamente detectável, e a trilha before/after sustenta a auditabilidade perante controle interno e Tribunais de Contas. A autenticidade documental é nativa, não um adendo.
Os municípios que chegarem ao novo regime com uma camada própria de operação fiscal exercerão suas competências desde o primeiro dia. Agende uma demonstração com dados do seu município.
comercial@aibot.app.brDemonstração remota ou presencial, com dados do seu município. O clique abre o seu e-mail já com um breve formulário.