Desde 1º de janeiro de 2026, todas as pessoas jurídicas brasileiras passaram a ter domicílio tributário eletrônico (DTE) obrigatório. A mudança, aparentemente procedimental, altera a forma como o fisco — federal, estadual e municipal — intima o contribuinte. Para a gestão tributária municipal, isso abre uma janela operacional e fecha outra: a janela que fecha é a do “não recebimento” como defesa; a que abre é a da integração obrigatória com o sistema do Comitê Gestor do IBS (CGIBS) e da Receita Federal do Brasil (RFB).
O que é o DTE
O Domicílio Tributário Eletrônico é o canal oficial de comunicação da administração tributária com o contribuinte. Por meio dele, a RFB e os fiscos subnacionais enviam atos oficiais, notificações, intimações e comunicados diretamente para a caixa postal do contribuinte, sem necessidade de entrega física. A ciência se dá pelo simples acesso à caixa postal — dispensa-se o AR (aviso de recebimento), os correios e a publicação em diário oficial.
Sumário
A base legal está na Lei Complementar nº 214, de 16 de janeiro de 2025, nos arts. 332 e 333. O art. 332, caput, estabelece:
“Art. 332. As intimações dos atos do processo serão realizadas por meio de DTE, inclusive em se tratando de intimação de procurador.”
“§ 1º A intimação efetuada por meio de DTE considera-se pessoal, para todos os efeitos legais.”
Esse § 1º é a virada de chave. Antes do DTE, era comum a defesa administrativa com base em “não recebimento da intimação postal”. Com a presunção de pessoalidade pelo acesso à caixa postal, essa defesa perde força — desde que o fisco consiga provar a ciência eletrônica.
A governança compartilhada (art. 333)
O art. 333 da LC 214/2025 prevê algo inédito no sistema tributário brasileiro: a possibilidade de sistema de comunicação eletrônica com governança compartilhada entre RFB e CGIBS, a ser utilizado por todos os fiscos — União, Estados, DF e Municípios:
“Art. 333. A RFB e o Comitê Gestor do IBS poderão estabelecer sistema de comunicação eletrônica, com governança compartilhada, a ser atribuído como DTE, que será utilizado pela RFB e pelas administrações tributárias dos Estados, do Distrito Federal e dos Municípios, para fins de notificação, intimação ou avisos previstos nas legislações da CBS e do IBS.”
Na prática, isso significa que, uma vez implementado o sistema compartilhado, o município pode intimar um contribuinte pela mesma caixa postal em que a RFB e a SEFAZ intima. Não há mais a multiplicidade de portais — o contribuinte tem um único DTE paraCBS, IBS e (futuramente) impostos próprios locais que aderirem ao sistema.
Por que o município precisa se preparar
Para o fisco municipal, o DTE compartilhado traz três desafios imediatos:
1. Integração técnica com o sistema do CGIBS
Não basta publicar a intimação no portal municipal — ela precisa ser entregue no DTE do contribuinte. Isso requer interface com o sistema do CGIBS/RFB, com gestão de recibos eletrônicos, controle de prazos de ciência e arquivamento auditável. Sem essa integração, o município perde a presunção de pessoalidade prevista no art. 332, § 1º.
2. Redesenho do processo administrativo fiscal
O PAF (Processo Administrativo Fiscal) municipal, tradicionalmente estruturado em intimação postal e diário oficial, precisa ser redesenhado. Prazos de defesa passam a correr da ciência eletrônica; o acervo documental vira digital; a trilha de autoria (quem intimou, quando, com qual conteúdo) precisa ser rastreável. O regulamento do PAF municipal precisa refletir isso.
3. Convergência com a fiscalização coordenada (LC 227/2026)
A LC 227/2026, que instituiu formalmente o CGIBS, prevê registro compartilhado de fiscalizações. Quando um município notifica um contribuinte via DTE, essa notificação precisa ser visível (no contexto devido) para outros entes que estejam fiscalizando o mesmo contribuinte — para evitar sobreposição ou conflito de atos. É uma arquitetura federativa inédita no Brasil.
Consequência prática: o município que não se integrar ao sistema compartilhado do CGIBS perde duas coisas simultaneamente: a presunção de pessoalidade das suas intimações (por não usar o DTE oficial) e a visibilidade sobre o que os outros entes estão fazendo. Em termos de eficiência fiscal, é ficar fora do clube justamente quando o clube passa a decidir as regras.
Como funciona o DTE hoje (para a RFB)
O DTE da RFB está disponível no portal e-CAC. A adesão é automática para PJs a partir de 01/01/2026 (conforme serviço oficial “Optar pelo Domicílio Tributário Eletrônico” em gov.br/pt-br/servicos/optar-pelo-domicilio-tributario-eletronico). O contribuinte pode cadastrar e-mails e celulares para avisos de novas mensagens. A ciência se dá pelo acesso à caixa postal.
O mesmo e-CAC, na arquitetura desenhada pela LC 214/2025, será estendido para o sistema compartilhado com o CGIBS. Em 2026 (ano-teste da Reforma), já existem atos conjuntos RFB/CGIBS publicados (o Ato Conjunto RFB/CGIBS nº 1, de 22 de dezembro de 2025 estabeleceu o destaque obrigatório de IBS e CBS nos documentos fiscais eletrônicos a partir de 1º/01/2026, e a nota técnica NT NF-e 2025.002 definiu os leiautes). A documentação técnica da Declaração de Regimes Específicos (DeRE), publicada em 11/12/2025 (versão 1.0.0) e atualizada em 22/06/2026 (versão 1.1.0), já está disponível em cgibs.gov.br/declaracao-de-regimes-especificos-dere.
O cronograma que importa para o município
Para fins de planejamento municipal, três datas são decisivas:
- 1º/01/2026: DTE obrigatório para todas as PJs (adesão automática). Toda intimação da RFB passa pelo e-CAC.
- 3/08/2026: NF-e passa a exigir os grupos de IBS, CBS e IS no leiaute (NT NF-e 2025.002). Sem adaptação do sistema do município, a recepção das notas fica comprometida.
- 2027: CBS plena + extinção de PIS/COFINS + Imposto Seletivo. O DTE compartilhado passa a ser via crítica de intimação do IBS.
- 2029–2032: transição gradual ICMS/ISS → IBS. O município que não tiver integração até aqui perde capacidade de fiscalizar a parcela que ainda é de sua competência.
O impacto financeiro silencioso
Há um efeito menos óbvio mas importante. Sempre que a intimação municipal é ineficaz (porque foi feita por canal não oficial, porque o sistema do CGIBS não registrou a ciência, porque o prazo de defesa foi contado errado), o ato administrativo correspondente fica vulnerável. Em média, municípios que ainda dependem de intimação postal perdem 30 a 60 dias úteis em cada ciclo fiscal — entre expedição, devolução, republicação e contagem de prazo. Esse atraso, multiplicado por milhares de contribuintes, degrada a arrecadação de forma invisível.
O DTE comprime esse ciclo para dias, não meses. Mas só gera valor se o município estiver integrado ao sistema do CGIBS — caso contrário, continua na idade da pedra do correio, e ainda perde a presunção de pessoalidade.
O DTE não é um “portal a mais” — é o portal. Em 2027, quando a CBS substituir PIS e COFINS e o IBS começar a substituir o ISS, toda a comunicação entre fisco e contribuinte passará por aí. Município que chegar a 2027 sem integração estará, na prática, fiscalizando no escuro.
Como o Portal operacionaliza o DTE
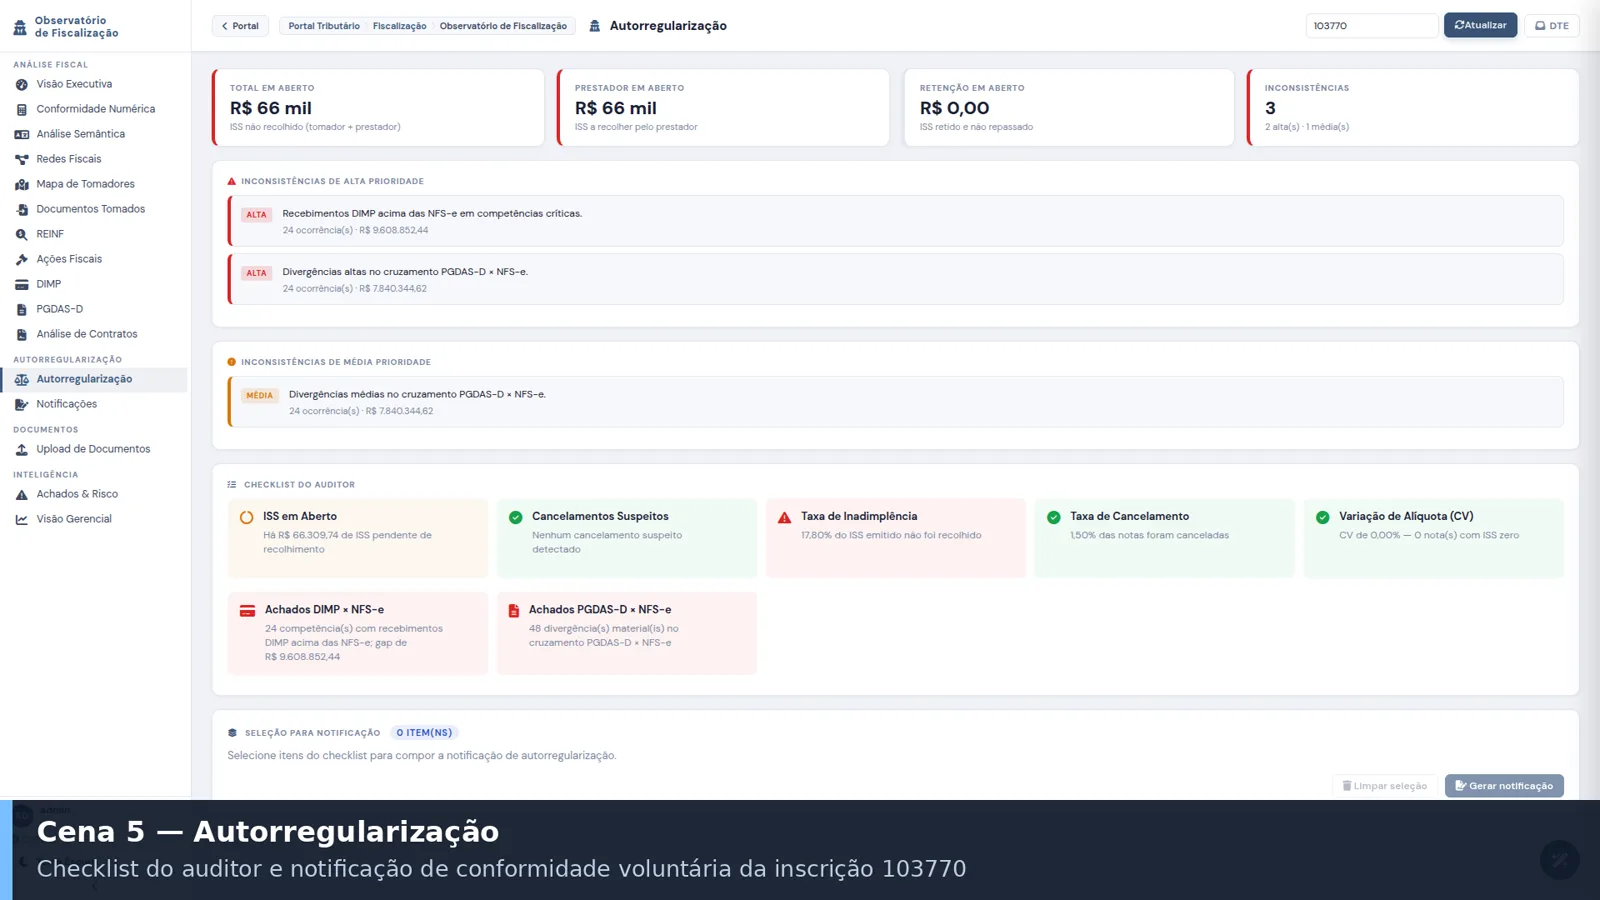
No Portal Tributário Municipal Inteligente, o módulo de Cruzamentos inclui o Domicílio Tributário Eletrônico integrado: o município envia, acompanha e detalha mensagens do DTE sem sair do Portal. A integração cobre:
- Envio de intimações via DTE compartilhado, com gestão automática de recibos;
- Controle de ciência e disparo dos prazos de defesa a partir da abertura eletrônica;
- Visibilidade federativa: o Portal registra o histórico de intimações de outros entes sobre o mesmo contribuinte (no limite do permitido pela LC 227/2026);
- Trilha before/after com hash criptográfico: cada intimação é arquivada com assinatura digital e página pública de verificação — sustentando auditabilidade perante controle interno e Tribunais de Contas.
A arquitetura do Portal já nasceu compatível com o DTE compartilhado — porque foi desenhada depois da LC 214/2025. Quem opera com sistemas tributários legados anteriores à Reforma precisará, tipicamente, de uma ponta de integração como essa para não ficar para trás.
Para um tour pela operação do DTE no Portal, a demonstração gravada (5min43) mostra o módulo completo.
Ver a integração com o DTE no seu município
Em 30 minutos mostramos o envio de intimações, o controle de ciência e a trilha federativa funcionando no Portal — sobre a sua base.
Agendar demonstraçãoFontes e metodologia
O artigo descreve requisitos normativos e o desenho operacional decorrente. Prazos e efeitos de ciência seguem o texto legal citado; onde há prática administrativa ainda em consolidação, o texto sinaliza a incerteza.
- LC 214/2025, arts. 332 e 333 — domicílio tributário eletrônico e regras de comunicação com o sujeito passivo.
- LC 227/2026, art. 2º, § 1º, III — gestão compartilhada do registro de início e resultado das fiscalizações.
- LC 225/2026, art. 3º — direitos procedimentais do sujeito passivo na comunicação e na autorregularização.
Revisão técnica por Paulo Moraes, Auditor Fiscal da Receita Municipal de Garanhuns, conforme a política editorial. Última revisão editorial em . Encontrou um erro? Escreva para comercial@aibot.app.br — corrigimos e registramos a alteração.
Perguntas frequentes
O que é o DTE?
O Domicílio Tributário Eletrônico é a plataforma oficial de intimação e comunicação eletrônica entre o fisco e o contribuinte. Com a LC 214/2025 (arts. 332-333), torna-se obrigatório para pessoas jurídicas a partir de 01/01/2026, em ambiente de governança compartilhada com o CGIBS.
Por que o município precisa se integrar ao DTE?
Porque o município que não se integra perde duas coisas simultaneamente: a presunção de pessoalidade das suas intimações (por não usar o DTE oficial) e a visibilidade sobre o que os outros entes estão fazendo no mesmo contribuinte.
O DTE é usado hoje?
Sim — a RFB já opera o DTE na prática (e-CAC/intimação eletrônica). A novidade é a padronização nacional e a governança compartilhada: intimações de todos os entes passam a circular no mesmo ambiente, com prazos e rastreabilidade unificados.