A Declaração de Informações de Meios de Pagamentos (DIMP) é um dos ativos de dados mais subutilizados da fiscalização municipal brasileira. Ela não é uma novidade da Reforma Tributária: foi instituída pelo Convênio ICMS 134/2016, do CONFAZ, e é entregue mensalmente por instituições financeiras e de pagamento desde fevereiro de 2017. Este artigo explica o que a DIMP contém, como um município passa a recebê-la, como ela se relaciona com a NFS-e e por que o cruzamento DIMP × NFS-e é a ferramenta mais barata de detecção de subdeclaração de receita disponível para o fisco local.
O que é a DIMP, exatamente
A DIMP consolida, para um mesmo contribuinte e um mesmo período, os valores recebidos por meios eletrônicos de pagamento: bandeiras de cartão (crédito e débito), adquirentes e subadquirentes, arranjos de pagamento instantâneo (PIX) e demais instrumentos previstos no leiaute. Quem entrega são as instituições financeiras e de pagamento — não o contribuinte. A periodicidade é mensal e o arquivo é padronizado em Ato COTEPE/ICMS vinculado ao Convênio ICMS 134/2016; a versão v.10, do Ato COTEPE/ICMS 44/2025, passa a vigorar em fevereiro de 2026 e inclui, entre outros campos, o beneficiário final da transação.
Sumário
Cuidado com a sigla. DIMP é Declaração de Informações de Meios de Pagamentos — obrigação acessória nascida no âmbito do ICMS, cujo destinatário original são as Secretarias de Fazenda estaduais. Ela não foi criada pela LC 214/2025 e não é entregue automaticamente aos municípios pelo Comitê Gestor do IBS. O caminho municipal existe, mas é outro — e está na seção seguinte.
A constitucionalidade do Convênio ICMS 134/2016 foi questionada justamente pelo ponto sensível — transferência de dados de transações financeiras ao fisco sem autorização judicial — e o STF confirmou a validade do regime, na linha do que já havia decidido sobre o compartilhamento de dados financeiros com a administração tributária. Isso importa para o município: significa que o dado é utilizável como prova administrativa, desde que tratado dentro da finalidade fiscal e da LGPD.
Como o município passa a receber a DIMP
Este é o ponto que a maioria dos gestores desconhece: o município não precisa esperar a Reforma Tributária para ter a DIMP. Há dois caminhos, e eles não são excludentes:
- Norma municipal própria, adotando o leiaute do CONFAZ. O município institui a obrigação de entrega da DIMP para as instituições de pagamento no âmbito do ISS, reaproveitando o leiaute do Ato COTEPE/ICMS — o que evita criar um padrão novo e reduz o atrito com os obrigados, que já produzem esse arquivo para os estados. O precedente mais consolidado é o de São Paulo, que instituiu a entrega pela Instrução Normativa SF/SUREM 08/2023 e recebe os arquivos por sistema próprio (DOC-DIMP), com certificado ICP-Brasil.
- Convênio ou protocolo de cooperação com a Secretaria de Fazenda estadual. O estado já recebe a DIMP para fins de ICMS; o compartilhamento com o fisco municipal se dá por instrumento de cooperação entre administrações tributárias, com as salvaguardas de sigilo e finalidade.
Qualquer que seja o caminho, o resultado operacional é o mesmo: uma base mensal que materializa o que efetivamente circulou pela conta do contribuinte, pronta para ser confrontada com o que ele declarou.
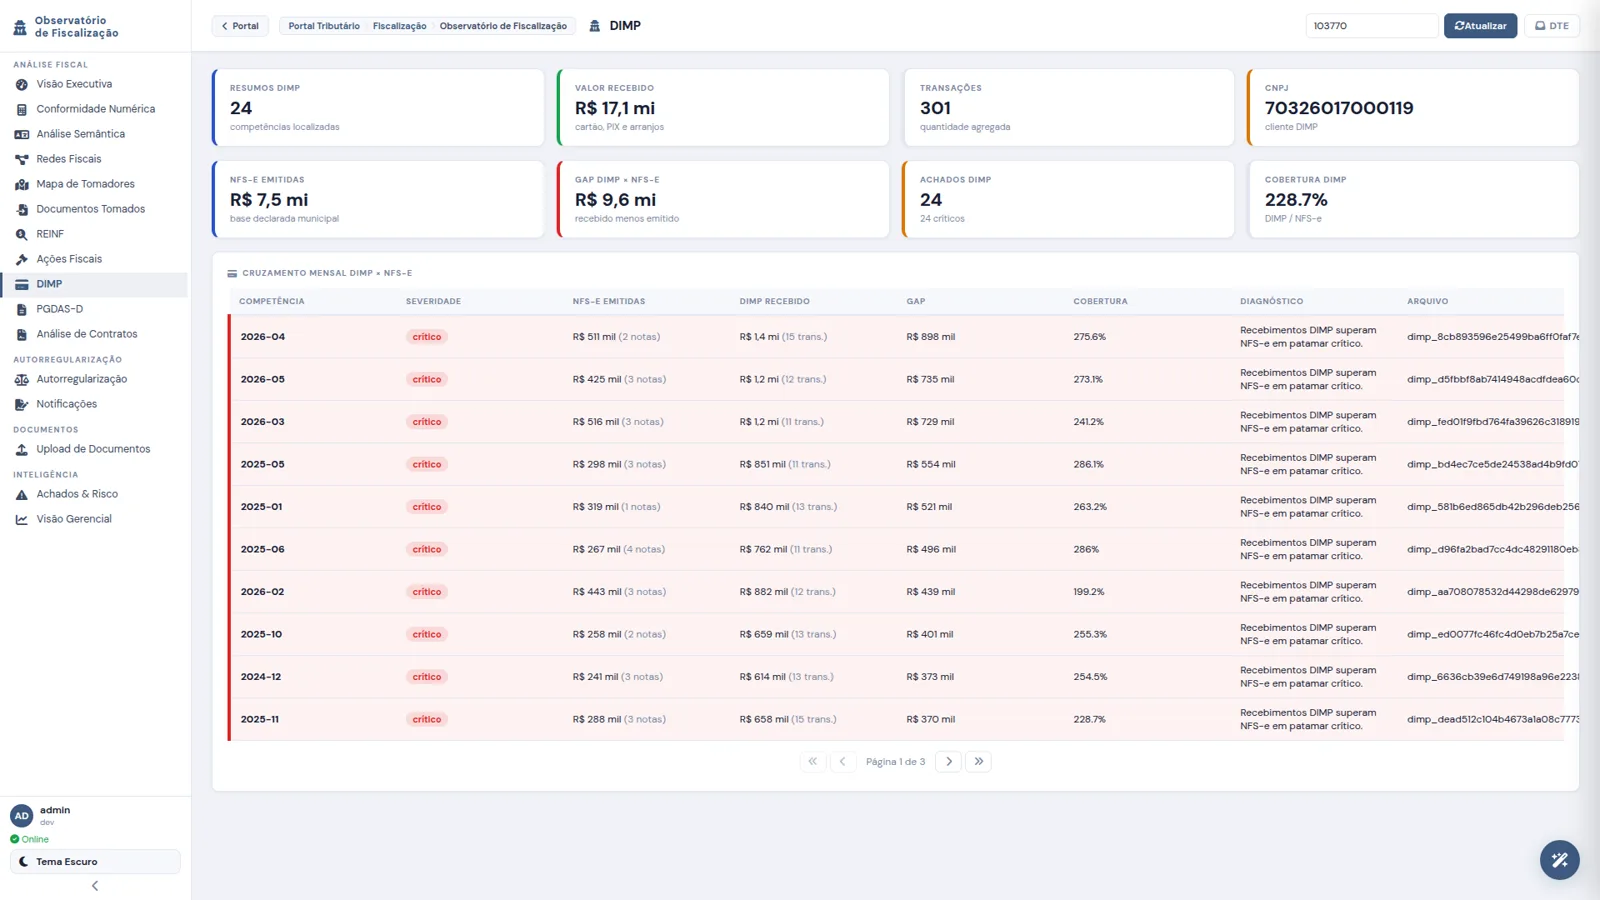
Em uma frase: a DIMP mostra quanto o contribuinte recebeu; a NFS-e mostra quanto o contribuinte declarou. Quando essas duas linhas se afastam, há um sinal objetivo de subdeclaração — e é aí que a fiscalização começa.
O cruzamento DIMP × NFS-e, sem mistério
A técnica em si é elementar. Para cada contribuinte e cada competência (mês/ano), o fisco precisa responder a uma única pergunta: o total de notas emitidas é coerente com o total recebido via meios eletrônicos?
Na prática, três tipos de divergência costumam aparecer:
- Volume de cartão >> volume de NFS-e: o contribuinte está recebendo muito mais em cartão do que declara como prestação de serviço. Caso clássico de sonegação por omissão de notas.
- Picos sazonais não explicados: recebimento concentrado em poucos dias (Black Friday, fim de ano, eventos) que não aparece nas notas da mesma competência.
- Concentração em poucos tomadores: quando a DIMP mostra que a maior parte do recebimento vem de um ou dois pagadores, mas a NFS-e só traz notas de outros — sinal de que o contribuinte está escolhendo quem notificar.
O problema histórico nunca foi a técnica. Foi a operação: cada divergência precisava ser identificada manualmente, validada contra a base municipal, confrontada com o PGDAS-D, documentada e transformada em notificação. Isso consumia semanas por contribuinte e raramente chegava a escala.
Como converter DIMP em fiscalização, em escala
Para sair do manual e chegar à escala, três condições precisam estar juntas:
1. Ingestão padronizada da DIMP
O primeiro passo é ingerir a DIMP em um modelo único, normalizando adquirente, arranjo, CNPJ do recebedor, competência e valor bruto líquido. Sem essa camada de normalização, qualquer cruzamento vira um cemitério de exceções de layout.
2. Janela temporal alinhada com a NFS-e
Cartão e PIX têm regras de liquidação próprias (T+1, T+2, antecipação). Para que o cruzamento seja defensável administrativamente, é preciso alinhar as competências pelo mês da prestação, não pelo mês da liquidação. Caso contrário, você gera divergências que não são subdeclaração — são apenas ruído de caixa.
3. Severidade quantificada
Nem toda divergência merece notificação. A prática recomendada é classificar cada contribuinte por um índice de severidade que combine três dimensões: magnitude relativa da divergência (quanto do recebimento não está em notas), recorrência (em quantas competências consecutivas aparece) e aderência ao perfil da atividade (uma padaria tem um perfil esperado de recebimento em cartão muito diferente de um escritório de advocacia).
Com esses três elementos em lugar, o cruzamento deixa de ser uma auditoria ocasional e vira um processo contínuo, com fila priorizada de contribuintes para autorregularização — exatamente o espaço que a autorregularização (LC 225/2026) disciplina.
O cruzamento DIMP × NFS-e não é uma novidade técnica; é uma mudança de escala. O que antes era um relatório trimestral para meia dúzia de contribuintes vira uma malha contínua sobre o universo inteiro de prestadores do município.
O que muda quando o IBS chegar
Há uma confusão frequente entre gestores: se o IBS substitui o ISS, o cruzamento DIMP × NFS-e deixa de ser útil? A resposta é não — e a distinção é importante.
A Reforma Tributária concentra no Comitê Gestor do IBS (CGIBS) as competências de arrecadar, distribuir, editar regulamento único e decidir o contencioso administrativo (LC 227/2026, art. 2º, caput). Já a fiscalização, o lançamento e a cobrança do IBS são coordenados pelo CGIBS mas executados pelas administrações tributárias dos Estados, do Distrito Federal e dos Municípios — é o que diz, literalmente, o art. 2º, § 1º, VI, “a”. Ou seja: o Comitê entrega infraestrutura e coordenação, mas a mão que fiscaliza continua sendo a do ente local.
A DIMP não muda de natureza com isso: segue sendo obrigação do ambiente do ICMS, obtida pelos caminhos descritos acima. O que muda a favor do município é o outro lado do cruzamento — a NFS-e nacional padronizada torna a receita declarada comparável entre municípios e dispensa a normalização de dezenas de leiautes locais. O ganho está na qualidade do confronto, não numa entrega automática de DIMP que a legislação não prevê.
Leitura relacionada: aprofundamos essa distinção em Reforma Tributária: o que permanece competência municipal após o IBS e na nota técnica “Administrar o IBS não é o mesmo que fiscalizar o IBS” (PDF, 756 KB).
Como o Portal Tributário operacionaliza isso
No Portal Tributário Municipal Inteligente, o cruzamento DIMP × NFS-e roda continuamente sobre o universo de prestadores do município. Cada contribuinte recebe um índice de severidade atualizado a cada competência, e os casos acima do limiar configurado entram automaticamente em uma fila priorizada de autorregularização, com checklist do auditor e ciclo formal de notificação (com hash criptográfico e página pública de verificação).
O resultado é que o cruzamento que antes ocupava um auditor por semanas agora acontece em minutos, sobre todos os prestadores, sem que a equipe precise tocar cada caso individualmente. A auditoria humana fica reservada para onde ela de fato agrega valor: julgamento, contexto e decisão final.
Para ver o painel DIMP em operação, com casos reais de severidade, vale assistir à demonstração gravada do sistema (5min43).
Quer ver o cruzamento DIMP × NFS-e rodando no seu município?
Agende uma demonstração com dados reais da sua base. Em 30 minutos mostramos a fila priorizada, os índices de severidade e o ciclo de autorregularização funcionando.
Agendar demonstraçãoFontes e metodologia
A definição e a base normativa da DIMP seguem o Convênio ICMS 134/2016 e os Atos COTEPE/ICMS que fixam o leiaute. O caminho de acesso municipal descrito tem precedente verificável na norma de São Paulo citada. As faixas de divergência do cruzamento são ilustrativas.
- DIMP — Secretaria Municipal da Fazenda de São Paulo (IN SF/SUREM 08/2023) — precedente de instituição municipal da entrega, adotando o leiaute do Convênio ICMS 134/2016.
- DIMP — Secretaria de Fazenda do Estado do Rio de Janeiro — descrição oficial da obrigação, dos declarantes e da periodicidade no âmbito do ICMS.
- LC 227/2026, art. 2º — competências do CGIBS e execução da fiscalização pelas administrações tributárias dos entes.
- LC 214/2025 — regime material do IBS e da CBS, incluindo o documento fiscal eletrônico.
Revisão técnica por Paulo Moraes, Auditor Fiscal da Receita Municipal de Garanhuns, conforme a política editorial. Última revisão editorial em . Encontrou um erro? Escreva para comercial@aibot.app.br — corrigimos e registramos a alteração.
Perguntas frequentes
O que é a DIMP?
A DIMP (Declaração de Informações de Meios de Pagamentos) é a obrigação acessória em que instituições financeiras e de pagamento informam ao fisco os recebimentos por cartão, PIX e demais instrumentos eletrônicos dos contribuintes. Foi instituída pelo Convênio ICMS 134/2016 (CONFAZ), com leiaute definido em Ato COTEPE/ICMS, e é entregue mensalmente desde fevereiro de 2017.
Como o município obtém a DIMP?
Por norma municipal que institua a entrega no âmbito do ISS reaproveitando o leiaute do CONFAZ — como fez São Paulo pela Instrução Normativa SF/SUREM 08/2023 — ou por convênio de cooperação com a Secretaria de Fazenda estadual, que já recebe a declaração para fins de ICMS. Não há entrega automática aos municípios pelo Comitê Gestor do IBS.
Como o município pode usar a DIMP na fiscalização?
Cruzando o que o contribuinte recebeu (DIMP) com o que ele declarou (NFS-e). Quando as duas linhas se afastam sem justificativa, há um sinal objetivo de subdeclaração — e é a partir desse sinal que a fiscalização prioriza casos, em vez de auditar no escuro.
A DIMP vale também para o período antes do IBS?
Sim — e é aí que ela já é útil. A DIMP existe desde 2017 e é independente da Reforma Tributária. O cruzamento com a NFS-e se aplica integralmente à fiscalização atual do ISS e do Simples Nacional; o município não precisa esperar o IBS para começar.