Há uma regularidade curiosa nos números fiscais. Se você pegar o universo de valores de serviços declarados em NFS-e por um contribuinte e olhar só para o primeiro dígito de cada nota, a frequência não vai ser uniforme — vai seguir um padrão previsível, conhecido como Lei de Benford. Quando alguém manipula notas para sonegar, essa distribuição se desfaz. Esse artigo explica como usar isso para transformar semanas de auditoria em minutos.
A intuição da Lei de Benford
A Lei de Newcomb-Benford descreve a frequência esperada do primeiro dígito significativo em muitos conjuntos numéricos naturais — valores monetários, populações, áreas, comprimentos de rios. A fórmula é simples:
Sumário
P(d) = log10(1 + 1/d)
Aplicada aos dígitos de 1 a 9, ela gera a seguinte distribuição esperada:
- 1 aparece como primeiro dígito em ~30,1% dos casos
- 2 em ~17,6%
- 3 em ~12,5%
- ...decaindo até...
- 9 em apenas ~4,6%
O insight contraintuitivo é que números começando com 1 são seis vezes mais frequentes do que números começando com 9. Isso vale para qualquer conjunto que percorra várias ordens de grandeza sem ter um limite artificial próximo — exatamente o caso dos valores de NFS-e emitidos por um prestador ativo ao longo de um ano.
Por que isso acontece? Pense em crescimento. Para um prestador sair de uma receita que começa com 1 (R$ 1.000, R$ 1.999) para uma que começa com 2 (R$ 2.000), ele precisa dobrar. Para sair de 8 para 9, basta crescer 12,5%. Os números passam mais tempo “morando” nas faixas baixas — e isso vale para qualquer conjunto que cresça organicamente.
Por que isso importa para a NFS-e
O universo de notas de um contribuinte honesto tende a respeitar Benford porque ele emite notas ao longo de todo o espectro de valores que sua atividade permite: pequenas, médias e grandes, distribuídas organicamente conforme a demanda real.
Já o contribuinte que manipula valores costuma fazê-lo de três formas características, e todas elas destroem a aderência a Benford:
1. Fracionamento para escapar de retenção
A retenção na fonte do ISS costuma ativar acima de um valor (varia por município). O contribuinte que fraciona uma nota de R$ 8.000 em quatro de R$ 2.000 para escapar da retenção cria um pico artificial no dígito 2 — porque o corte acontece em torno desse valor. O gráfico de Benford mostra o desvio claramente.
2. Arredondamento defensivo
Quem emite notas “de cabeça”, arredondando para valores fáceis (R$ 1.000, R$ 5.000, R$ 10.000), cria excesso de 1 e de 5 e déficit nos demais dígitos. A assinatura é inconfundível.
3. Limite de faixa do Simples Nacional
Contribuintes optantes pelo Simples Nacional que estão perto do teto de receita bruta de uma faixa têm incentivo econômico para não ultrapassar o limite. Quando isso vira prática sistemática, o conjunto de notas para de crescer exatamente onde deveria, e o desvio aparece no extremo superior da distribuição.
Como quantificar o desvio
Olhar o gráfico é útil; quantificar é o que transforma a análise em evidência administrativa. As duas estatísticas mais usadas são:
- Qui-quadrado (χ²): soma dos quadrados das diferenças entre observado e esperado, normalizada pelo esperado. Quanto maior, pior a aderência.
- D de Kolmogorov-Smirnov: a maior diferença absoluta entre as distribuições acumuladas. Mais robusta para amostras pequenas.
O ponto-chave é que esses índices geram um score de risco por contribuinte, comparável ao longo do tempo e entre prestadores do mesmo segmento. Um contribuinte pode ter χ² alto por acaso em um mês, mas quando ele mantém χ² elevado em 6 competências consecutivas, a probabilidade de isso ser manipulação é significativa.
Importante: desvio de Benford não é prova de fraude. É um sinal de que vale a pena olhar. Um contribuinte novo que ainda não tem volume, uma empresa com poucos clientes grandes, ou um mês atípico podem produzir desvios legítimos. A análise deve sempre combinar Benford com contexto.
Por que isso raramente é aplicado, então
A técnica é conhecida há décadas. Auditores forenses usam Benford desde os anos 1990. Por que ele não virou prática padrão em todas as secretarias municipais? A resposta é operacional: aplicar Benford sobre o universo de prestadores de um município médio (10 a 50 mil empresas ativas) exige:
- Ingestão e limpeza de milhões de NFS-e;
- Cálculo das estatísticas por contribuinte, por competência;
- Comparação com pares de mesma atividade (CNAE);
- Atualização contínua, não apenas auditoria anual;
- Conversão do resultado em notificação formal e auditável.
Fazer isso manualmente ou via planilha é inviável. Fazer isso rodando scripts ad-hoc vira dívida técnica: nenhum auditor confia em código que ele mesmo escreveu há dois anos, e o procedimento não sobrevive à rotatividade do servidor.
Como o Portal operacionaliza Benford sobre todo o município
No Portal Tributário Municipal Inteligente, a Lei de Benford é uma das três técnicas automáticas aplicadas sobre o universo de NFS-e de cada prestador. O cálculo roda em background, e cada contribuinte recebe um índice de risco quantificado, atualizado a cada nova competência, com histórico.
A fila de auditoria é priorizada automaticamente: os contribuintes com desvio persistente entram primeiro, com checklist do auditor e ciclo formal de autorregularização conforme a LC 225/2026. Cada notificação é finalizada com hash criptográfico e página pública de verificação, sustentando a auditabilidade perante controle interno e Tribunais de Contas.
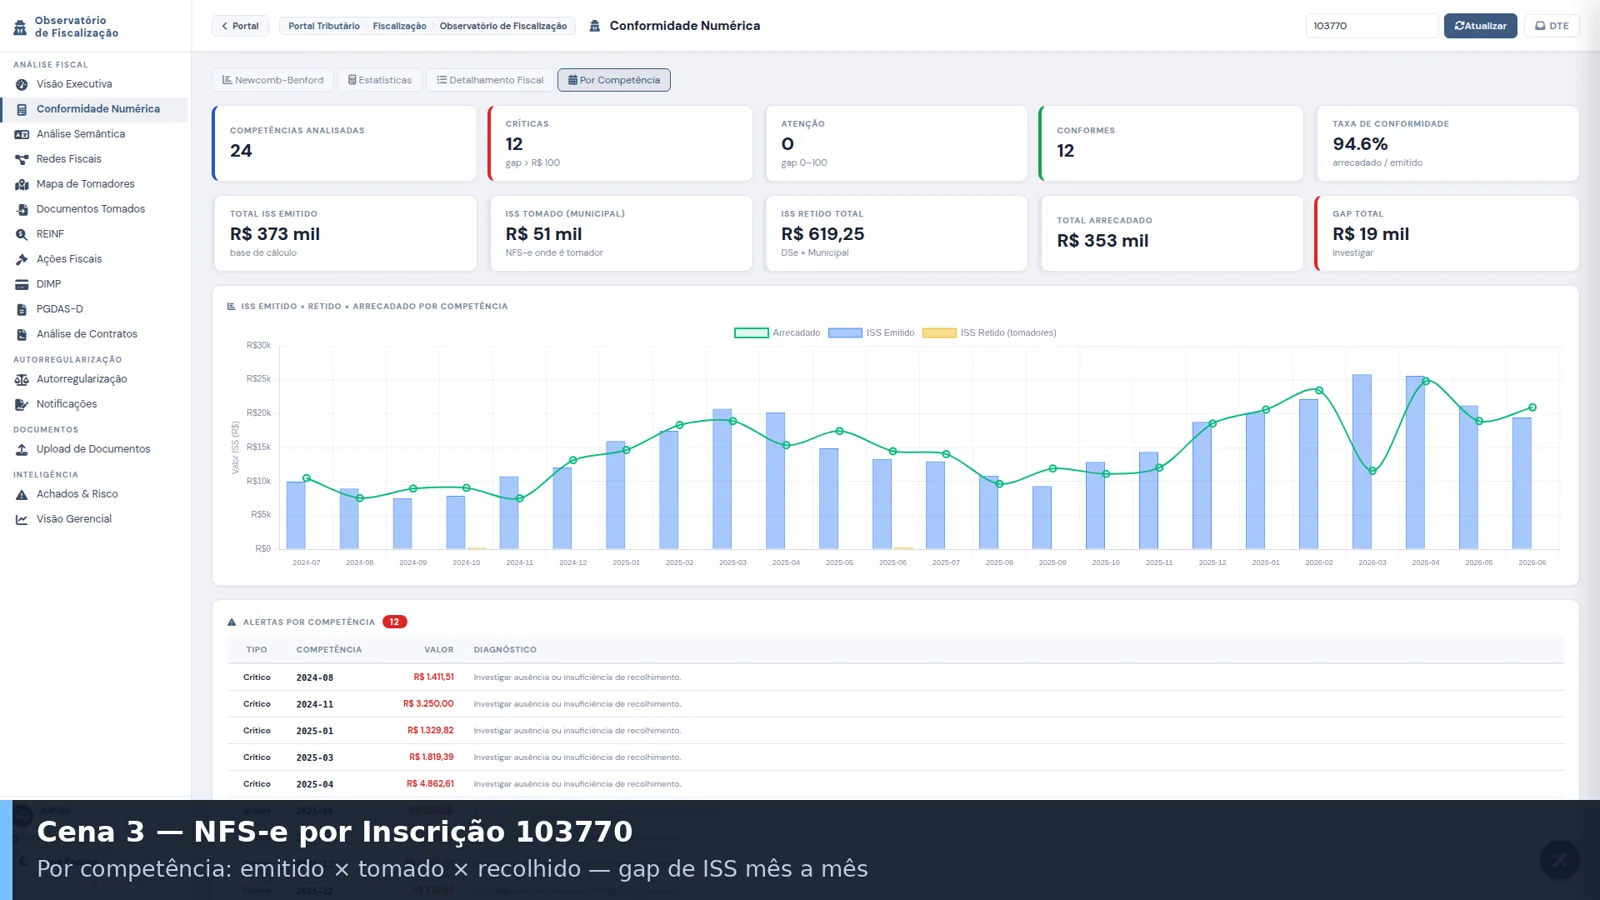
Para ver o painel de Benford em operação, com gráficos reais de distribuição e índices de risco, a demonstração gravada mostra o caso em detalhe (5min43).
Quando combinar com outras técnicas
Benford é mais poderoso quando combinado com cruzamentos objetivos. Um contribuinte com χ² elevado e divergência DIMP × NFS-e e comportamento atípico de valor médio por nota é um caso muito mais sólido do que três sinais isolados. É por isso que o Portal roda Benford em conjunto com análise semântica das descrições e mapa de relações entre termos — para entregar ao auditor um dossiê já consolidado, não uma lista de suspeitos para investigar do zero.
Ver Benford rodando sobre o universo de NFS-e do seu município
Agende uma demonstração com os seus dados. Em 30 minutos mostramos os índices de risco, a fila priorizada e o ciclo de autorregularização funcionando para seus prestadores.
Agendar demonstraçãoFontes e metodologia
A Lei de Benford descreve a distribuição esperada do primeiro dígito em conjuntos numéricos que abrangem várias ordens de grandeza. O desvio é um indício estatístico de anomalia — não é prova de sonegação e não substitui a auditoria. Os limiares de severidade citados são parâmetros de priorização, calibráveis por município.
- Código Tributário Nacional, art. 148 — arbitramento da base de cálculo mediante processo regular, quando a declaração não merece fé.
- LC 225/2026, art. 3º, XX — autorregularização antes do auto de infração.
- LGPD — Lei 13.709/2018 — tratamento de dados na seleção fiscal orientada por risco.
Revisão técnica por Paulo Moraes, Auditor Fiscal da Receita Municipal de Garanhuns, conforme a política editorial. Última revisão editorial em . Encontrou um erro? Escreva para comercial@aibot.app.br — corrigimos e registramos a alteração.
Perguntas frequentes
O que é a Lei de Benford?
É um princípio matemático que descreve a frequência esperada do primeiro dígito em conjuntos de dados naturais: o dígito 1 aparece em cerca de 30% dos casos, o 2 em 17,6%, e assim por diante. Valores declarados manualmente ou manipulados tendem a violar essa distribuição.
Desvio de Benford prova fraude?
Não. Desvio é um sinal de que vale a pena olhar — não prova de sonegação. Contribuintes novos, com poucos clientes grandes, ou meses atípicos podem produzir desvios legítimos. A análise deve sempre combinar Benford com contexto e outras técnicas.
Como o Portal aplica Benford sobre NFS-e?
Roda a análise continuamente sobre o universo de NFS-e de cada contribuinte, gera um índice de risco por prestador e coloca na fila os desvios persistentes. O modelo não acusa ninguém: apenas sinaliza onde o auditor deve olhar.