Há um mal-entendido frequente sobre o papel da inteligência artificial na fiscalização tributária. De um lado, vendors prometem IA como solução universal que substitui o auditor; do outro, auditores temem ser substituídos por caixas-pretas. Os dois extremos estão errados. A IA bem aplicada não substitui o auditor; libera o auditor para onde seu julgamento agrega valor, automatizando o resto. Este artigo separa onde a IA ajuda, onde não ajuda, e o que precisa estar em torno dela para ser defensável.
Onde a IA realmente ajuda
Em fiscalização tributária, a IA tem quatro aplicações maduras e uma em evolução. Vale conhecê-las porque o resto — prophetias sobre “IA que decide tudo” — é ruído.
Sumário
1. Modelos preditivos de comportamento do devedor
O caso mais maduro: prever, para cada devedor, a probabilidade de quitação em janela curta (30/60/90 dias), a receptividade a parcelamento, o valor efetivamente recuperável e o cluster de comportamento. O modelo aprende com o histórico de pagamentos e contatos e gera, para cada CPF/CNPJ, um score que reordena a fila por retorno esperado.
O ganho não é mágico: é alocar esforço humano onde há retorno real, em vez de gastar a equipe nos maiores saldos nominais. Veja detalhe no guia sobre dívida ativa municipal.
2. Detecção de anomalias em massa
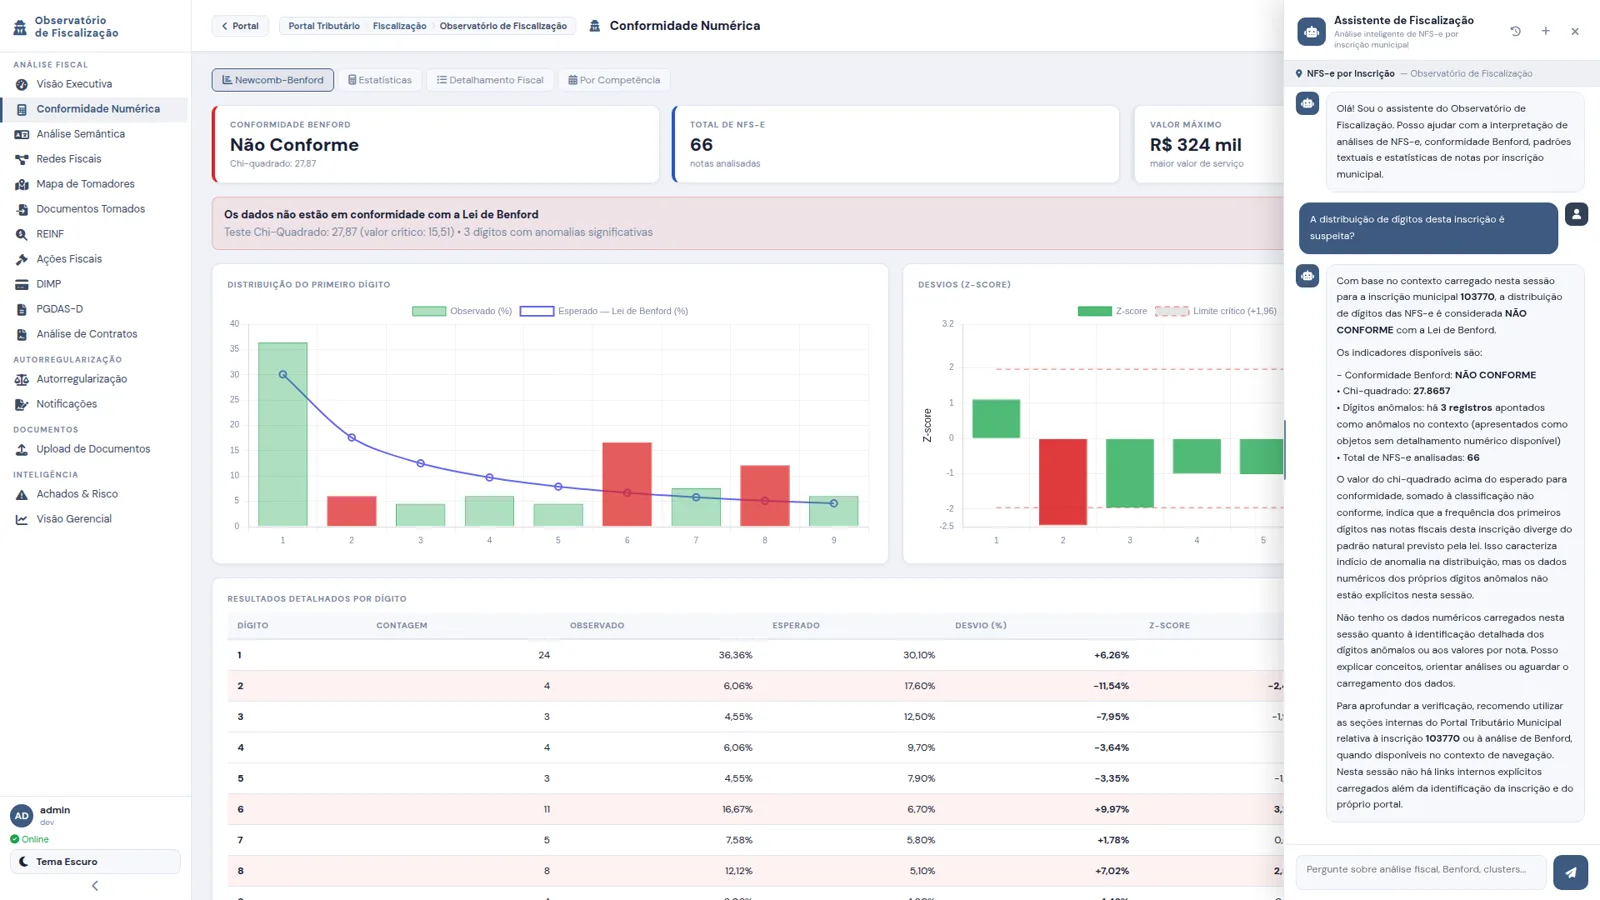
Quando você tem milhões de notas fiscais emitidas por mês, não há auditor que cobre o universo. Mas um modelo estatístico cobre. A Lei de Benford aplicada sobre as NFS-e de cada contribuinte é um caso canônico: roda em background, gera um índice de risco por prestador e põe na fila os desvios persistentes.
O ponto-chave: o modelo não acusa ninguém. Ele apenas sinaliza onde vale a pena olhar. A decisão é humana; a triagem é automática.
3. Análise semântica de documentos
NFS-e traz um campo livre de “descrição do serviço”. Quando você processa esse campo com processamento de linguagem natural (NLP), consegue identificar:
- Descrições incompatíveis com o CNAE declarado;
- Mistura de categorias tributárias num mesmo prestador;
- Agrupamentos suspeitos (dezenas de notas com descrições quase idênticas, típicas de fracionamento);
- Termos que sugerem atividade não declarada (ex.: “venda de produtos” em prestador de serviço puro).
Isso é difícil de fazer em SQL; é trivial com embeddings. E o cruzamento dessa análise semântica com a Lei de Benford e com o cruzamento PGDAS-D × NFS-e gera um dossiê robusto por contribuinte, sem que o auditor precise rodar cada técnica isoladamente.
4. Assistente conversacional contextualizado
Um analista sênior permanentemente disponível, contextualizado pelos dados do município e pelas regras de cada módulo. O usuário pergunta em linguagem natural — “Como está o IPTU frente à meta?” ou “Quais os dez maiores devedores de ISS ainda não negativados?” — e recebe resposta fundamentada nos dados reais, com gráficos e tabelas gerados na hora.
O que distingue um bom assistente de um chatbot genérico: respeito ao perfil de permissão, memória de conversas anteriores, contexto das regras de negócio, e aprendizado por casos aprovados que viram memória institucional consultável.
5 (em evolução). Auto-seleção de contribuintes para programas de conformidade
Aplicação mais recente: usar aprendizado por reforço para decidir quais contribuintes notificar primeiro, em qual canal, com qual oferta — e aprender com o resultado para melhorar a próxima campanha. É uma fronteira que depende de volume histórico e disciplina de mensuração. Vale como horizonte, não como ponto de partida.
Onde a IA não ajuda (ainda)
Há decisões que continuam sendo humanas, e isso é correto. Decisão de autuamento, decisão de denúncia, decisão de propor execução — são decisões jurídicas que exigem responsabilização. A IA prepara o dossiê; o auditor decide. Confundir essas duas camadas é o caminho mais curto para problemas administrativos e judiciais.
A boa IA em fiscalização é silenciosa: roda em background, alimenta painéis, prioriza filas, sugere respostas. Não substitui o clique final. Esse clique é do servidor público, e a rastreabilidade desse clique é o que sustenta a legalidade do ato.
LGPD e auditorabilidade: não opcionais
Qualquer sistema de IA em fiscalização municipal trata dados pessoais — e, portanto, está sujeito à LGPD. Os requisitos operacionais são claros:
- Finalidade definida: cada modelo tem um propósito documentado;
- Pseudonimização dos dados nos modelos preditivos (não os dados identificáveis em claro);
- Registro de origem de cada dado usado;
- Rastreabilidade de consulta: quem consultou o quê, quando;
- Controle de acesso granular: cada perfil vê só o que deve.
A auditorabilidade tem duas dimensões: do modelo (versão, features, treino, performance) e da decisão (quem decidiu, com base em que, em quando). Sem as duas, qualquer autuamento baseado em IA é vulnerável em controle interno e no Judiciário.
Teste rápido: se um contribuinte perguntar “por que fui selecionado?”, o sistema precisa conseguir responder com evidência documentada — não com “o modelo disse”. O modelo disse qual é o sinal; o sistema registrou quem olhou, quando e o que decidiu.
Os erros comuns
Em implementações de IA em fiscalização, três erros se repetem:
- Caixa-preta: modelo sem explicabilidade. Não sustenta decisão administrativa.
- Vieses de treino: modelo treinado só com dados de um período/município, enviesado para um perfil de contribuinte. Vira discriminação operacional.
- Drift não monitorado: modelo que funcionou bem em 2023 degrada em 2026 porque o comportamento econômico mudou. Sem monitoramento, ninguém percebe.
Por isso, IA em fiscalização não é projeto de data science; é engenharia de produto com governança. O modelo é uma peça; em torno dele precisam estar pipelines de dados, monitoramento de drift, trilhas de auditoria, controle de acesso e revisão humana periódica.
Como o Portal aplica IA com governança
No Portal Tributário Municipal Inteligente, a IA aparece em quatro lugares — sempre com a mesma disciplina: modelos preditivos sobre dados pseudonimizados, índices de risco que alimentam filas priorizadas, assistente que respeita permissões e aprende com casos aprovados, e trilha before/after com encadeamento criptográfico em todas as ações críticas. Cada relatório e notificação é finalizado com hash criptográfico e página pública de verificação — porque a auditabilidade é nativa, não adendo.
Para ver o assistente de IA respondendo em linguagem natural sobre dados reais, a demonstração gravada (5min43) mostra o caso em operação.
Ver IA com governança aplicada ao seu município
Em 30 minutos mostramos os modelos preditivos, a malha de anomalias e o assistente conversacional funcionando sobre seus dados — com trilhas de auditoria e LGPD por desenho.
Agendar demonstraçãoFontes e metodologia
O texto trata de desenho de sistema, não de eficácia medida. Onde cita ganho de produtividade, refere-se à redução de esforço manual em etapas específicas do ciclo (triagem e montagem de dossiê), não a aumento de arrecadação comprovado.
- Código Tributário Nacional, art. 142 — o lançamento é atividade vinculada e obrigatória — nenhum modelo substitui a decisão do servidor.
- LGPD — Lei 13.709/2018 — finalidade, necessidade e direito à revisão de decisões automatizadas.
- LC 225/2026, art. 3º — garantias procedimentais que a automação precisa preservar.
Revisão técnica por Paulo Moraes, Auditor Fiscal da Receita Municipal de Garanhuns, conforme a política editorial. Última revisão editorial em . Encontrou um erro? Escreva para comercial@aibot.app.br — corrigimos e registramos a alteração.
Perguntas frequentes
A IA substitui o auditor fiscal?
Não. A IA bem aplicada libera o auditor para onde seu julgamento agrega valor. Decisões de autuamento, denúncia e execução continuam humanas e exigem responsabilização — a IA prepara o dossiê, mas o clique final é do servidor, com rastreabilidade.
Onde a IA realmente ajuda na fiscalização?
Em quatro aplicações maduras: modelos preditivos de comportamento do devedor, detecção de anomalias em massa (ex.: Lei de Benford), análise semântica de documentos (campo de descrição da NFS-e) e assistente conversacional contextualizado — e uma em evolução, a auto-seleção para programas de conformidade.
O que a LGPD exige de um sistema de IA em fiscalização?
Finalidade definida e documentada por modelo, pseudonimização nos modelos preditivos, registro de origem de cada dado, rastreabilidade de consulta e controle de acesso granular. Sem explicabilidade e trilha de auditoria do modelo e da decisão, o autuamento baseado em IA fica vulnerável.