Este é o guia consolidado da AIBOT sobre Reforma Tributária para municípios. Ele consolida, num único recurso, tudo que um gestor municipal — secretaria de fazenda, auditoria fiscal, procuradoria — precisa saber sobre a transição do ISS ao IBS entre 2026 e 2033. Cada seção linka para artigos de aprofundamento onde o tema é aprofundado. Se você só vai ler um texto sobre a Reforma do ponto de vista municipal, leia este.
Sumário
- 1. A base normativa: EC 132 + LCs 214, 225 e 227
- 2. O cronograma das quatro fases (2026–2033)
- 3. Bloco central (CGIBS) vs bloco local (município)
- 4. As três ondas de adaptação municipal
- 5. Tópicos aprofundados (artigos-filhos)
- 6. Checklist operacional para o município
- 7. O custo de não se preparar
- 8. Fontes oficiais para acompanhamento
- Continue a leitura
1. A base normativa: EC 132 + LCs 214, 225 e 227
A Reforma Tributária do Consumo foi construída em três camadas normativas que precisam ser lidas em conjunto. Nenhuma basta por si só.
1.1 — Emenda Constitucional nº 132, de 20 de dezembro de 2023
A EC 132/2023 é o marco fundacional. Ela alterou a Constituição Federal para:
- Instituir o IBS (Imposto sobre Bens e Serviços), de competência estadual e municipal, previsto no novo art. 156-A da CF;
- Autorizar a União a instituir a CBS (Contribuição sobre Bens e Serviços) e o Imposto Seletivo (IS);
- Estabelecer os princípios do novo sistema: simplicidade, transparência, justiça tributária, cooperação federativa e defesa do meio ambiente;
- Fixar o princípio do destino — o imposto passa a ser devido no local de consumo, não no de produção;
- Delinear a transição gradual do ICMS e do ISS para o IBS entre 2029 e 2033, com extinção definitiva destes em 2033.
Sem a EC 132, nada existe. Mas ela é, propositalmente, genérica — detalha princípios, não regras operacionais.
1.2 — Lei Complementar nº 214, de 16 de janeiro de 2025
A LC 214/2025 é a norma de detalhamento material. Com mais de 500 artigos, ela disciplina fato gerador, base de cálculo, não cumulatividade, regimes específicos (serviços financeiros, planos de saúde, concursos de prognósticos), split payment, cashback, regimes diferenciados e toda a transição até 2033.
Para o município, três blocos da LC 214 merecem leitura atenta:
- Título dos regimes específicos: setores como serviços financeiros e operadoras de plano de saúde têm apuração especial via DeRE (Declaração de Regimes Específicos) — documentação técnica publicada pelo CGIBS e RFB em 11/12/2025 (v. 1.0.0), atualizada em 22/06/2026 (v. 1.1.0);
- Arts. 332 e 333 — Domicílio Tributário Eletrônico (DTE): intimações eletrônicas com presunção de pessoalidade, sistema compartilhado entre RFB e CGIBS; aprofundado em DTE na prática para municípios;
- Art. 348, § 1º: perde a dispensa de recolhimento quem descumprir obrigação acessória no ano-teste de 2026;
- Art. 384: saldos credores de ICMS podem ser compensados em até 240 meses após 2032.
1.3 — LC 225/2026 (conformidade) e LC 227/2026 (CGIBS)
Duas leis complementares subsequentes completam o arcabouço:
- LC 225/2026 — o Código de Defesa do Contribuinte: estabelece normas gerais de direitos, garantias, deveres e procedimentos na relação com a administração tributária, de observância obrigatória por União, Estados, DF e Municípios. Para o fisco municipal, o dispositivo operacional é o art. 3º, XX, que impõe possibilitar ao sujeito passivo autorregularizar antes da lavratura do auto de infração — deixa de ser cortesia e vira dever procedimental. A lei também cria as figuras do contribuinte de bom histórico e do devedor contumaz, e ressalva as hipóteses de fraude, dolo e simulação. Detalhe em Lei de Benford aplicada a NFS-e.
- LC 227/2026: institui o Comitê Gestor do IBS (CGIBS) como entidade pública de caráter técnico e operacional sob regime especial, com sede e foro no Distrito Federal, independência técnica, administrativa, orçamentária e financeira, e sem vinculação, tutela ou subordinação hierárquica a qualquer órgão da administração pública (art. 1º; CF, art. 156-B). O art. 2º, caput reserva ao Comitê, em regime de exercício integrado, três competências: regulamento único, arrecadação e distribuição, e decisão do contencioso administrativo. Já o art. 2º, § 1º, VI, “a” é explícito quanto à execução: fiscalização, lançamento e cobrança “serão realizadas pelas administrações tributárias dos Estados, do Distrito Federal e dos Municípios”, cabendo ao CGIBS coordená-las. O § 1º, III institui ainda a gestão compartilhada, com a RFB, do registro de fiscalizações de que trata o art. 325, II, da LC 214/2025.
Em uma frase: a EC 132 autorizou a Reforma; a LC 214 detalhou o regime material; a LC 225 criou o espaço da conformidade; a LC 227 estruturou a governança federativa. Sem ler as quatro, qualquer interpretação sobre “quem faz o quê” no novo sistema está incompleta.
2. O cronograma das quatro fases (2026–2033)
A Reforma não acontece de uma vez. Ela segue um cronograma de quatro fases, com marcos técnicos bem definidos em cada uma. A literacia sobre essas fases é o que distingue um município preparado de um que vai apenas reagir.
Fase 1 — 2026: ano-teste (CBS 0,9% · IBS 0,1%)
Em 2026, IBS e CBS incidem com alíquotas simbólicas (0,1% e 0,9%, respectivamente), mas o recolhimento é dispensável para quem cumpre as obrigações acessórias (ADCT, art. 125, incluído pela EC 132). Os tributos antigos — PIS, COFINS, IPI, ICMS e ISS — seguem integralmente em vigor. É o ano de calibração de sistemas e processos.
Para o município, dois marcos críticos:
- Ato Conjunto RFB/CGIBS nº 1, de 22/12/2025: tornou obrigatório o destaque de IBS e CBS nos documentos fiscais eletrônicos a partir de 1º/01/2026;
- NT NF-e 2025.002: a partir de 3 de agosto de 2026, a NF-e passa a exigir os grupos de IBS, CBS e IS no leiaute;
- Resolução CGSN 186, de 9 de abril de 2026: define que as empresas do Simples Nacional têm de 1º a 30 de setembro de 2026 para escolher entre DAS unificado e Simples Híbrido a partir de 2027.
A NFS-e (nota fiscal de serviços) tem destaque inicialmente facultativo em 2026, com obrigatoriedade a ser definida em ato posterior. Em julho de 2026, conforme nota da RFB e do CGIBS, está em deliberate novo ato conjunto estabelecendo datas específicas por DF-e, com disponibilização dos leiautes técnicos com 60 dias de antecedência mínima.
Fase 2 — 2027-2028: CBS plena, Imposto Seletivo, fim de PIS/COFINS
Em 1º de janeiro de 2027, três mudanças simultâneas:
- PIS e COFINS são extintos, substituídos pela CBS em alíquota plena (estimativa inicial: ~8,8%, ajustada conforme resultado do ano-teste);
- IPI tem alíquota reduzida a zero em todo o território nacional, exceto para produtos da Zona Franca de Manaus;
- Imposto Seletivo entra em vigor, incidindo sobre bens e serviços prejudiciais à saúde ou ao meio ambiente (cigarros, bebidas alcoólicas e açucaradas, veículos, minerais extraídos).
Também entram em operação o split payment (recolhimento do tributo na liquidação financeira da transação) e o cashback (devolução de parte do tributo a famílias de baixa renda). O IBS permanece com alíquota simbólica (0,1%), com compensação de 0,1 p.p. na CBS para manter a carga neutra. 2028 replica 2027 — é o último ano antes da substituição gradual do ICMS/ISS pelo IBS.
Fase 3 — 2029-2032: substituição gradual do ICMS e do ISS
Esta é a fase que mais impacta o município. Conforme o ADCT, art. 128 (incluído pela EC 132), o ICMS e o ISS são reduzidos em frações crescentes das alíquotas vigentes, enquanto o IBS sobe na mesma proporção:
| Ano | Fração substituída pelo IBS | ICMS/ISS remanescentes |
|---|---|---|
| 2029 | 1/10 (10%) | 90% |
| 2030 | 2/10 (20%) | 80% |
| 2031 | 3/10 (30%) | 70% |
| 2032 | 4/10 (40%) | 60% |
| 2033 | Extinção definitiva do ICMS e do ISS | 0%, IBS em 100% da carga |
Benefícios fiscais de ICMS caem na mesma proporção. O Fundo Nacional de Desenvolvimento Regional (FNDR) começa a receber aportes da União a partir de 2029. A partilha do produto do IBS migra gradualmente da origem para o destino (ADCT, art. 131), em janela que pode se estender até 2078.
Fase 4 — 2033: regime pleno
A partir de 2033, ICMS e ISS são extintos definitivamente. O Brasil opera integralmente no IVA dual (IBS + CBS), com partilha no destino retida em 90% para redistribuição federativa. Saldos credores de ICMS homologados podem ser usados em 240 parcelas mensais corrigidos pelo IPCA (ADCT, art. 134).
O que isso significa na prática para o município: entre 2026 e 2032, o município opera dois sistemas tributários em paralelo — o antigo (com ISS em queda) e o novo (com IBS em ascensão). Quem não tiver sistema que processe ambos vai, literalmente, perder arrecadação porque não consegue nem identificar quem paga o quê. Esse é o custo de não se preparar.
3. Bloco central (CGIBS) vs bloco local (município)
A Reforma cria dois blocos, não um. A divisão é essencial para entender o que cada ente faz no novo sistema.
Bloco central — entregue pela União via CGIBS
- Cadastro único nacional de contribuintes do IBS;
- NFS-e padronizada nacionalmente (com força declaratória — LC 214/2025);
- Arrecadação, distribuição e split payment do IBS;
- Domicílio Tributário Eletrônico (DTE) unificado;
- Contencioso administrativo central;
- DeRE (Declaração de Regimes Específicos) para setores específicos;
- DIMP consolidado entregue aos municípios.
Bloco local — executado pela administração tributária do município
- Fiscalização e lançamento (LC 227/2026, art. 2º, § 1º, VI, “a”);
- Inteligência documental sobre o contribuinte (dossiê);
- Malha de inconsistências sobre os dados recebidos do CGIBS;
- Gestão de casos fiscais;
- Conformidade e autorregularização (LC 225/2026);
- Cobrança administrativa e integração com a Procuradoria;
- Dívida ativa municipal (que cresce, não encolhe, com a Reforma).
A divisão é estrutural, não contornável. O CGIBS produz os insumos; o município converte os insumos em ação fiscal. Sem a camada local, o município recebe o dado e não consegue usá-lo. É o que distingue uma secretaria ativa de uma secretaria passiva no novo regime. Aprofundado em O que permanece competência municipal após o IBS.
O CGIBS produz os insumos; o Município precisa ter a estrutura para utilizá-los. Sem sistemas locais aptos a consumir, interpretar e converter esses insumos em ação fiscal, o ente municipal receberá um volume de informação que não conseguirá usar.
4. As três ondas de adaptação municipal
A preparação municipal não acontece de uma vez. A nota técnica “Administrar o IBS não é o mesmo que fiscalizar o IBS” organiza o esforço em três ondas, com dependência decrescente do CGIBS. Vale revisitá-las aqui porque elas mapeiam diretamente o plano operacional.
Onda 1 — Integração fundacional
Dependência alta do CGIBS. Obrigatória para todo município: adaptação ao cadastro único, conexão com a NFS-e padronizada, integração com o DTE e reorganização dos fluxos para a nova lógica declaratória. É o esforço mínimo para estar no jogo.
Onda 2 — Operação híbrida
Dependência intermediária. O município deixa de ser usuário passivo: análise de divergências de apuração, gestão de casos fiscais, reconciliação entre documentos e eventos de pagamento, atuação coordenada com outros entes (LC 227/2026). Aqui começa a fiscalização efetiva sobre o novo ambiente.
Onda 3 — Escala e maturidade
Menor dependência do CGIBS. A vocação própria do município: seleção fiscal orientada por risco, malha de inconsistências, programas de conformidade, cobrança estratégica e integração avançada com a Procuradoria. É o que separa municípios que apenas reagem daqueles que capitalizam sobre o novo regime.
O Portal Tributário Municipal Inteligente foi desenhado para cobrir as três ondas sem que o município precise refazer a base a cada nova fase. A implantação típica é 30 dias, sem substituir sistemas legados e sem interromper a operação.
5. Tópicos aprofundados (artigos-filhos)
Cada tema abaixo tem artigo próprio. Esta seção é o índice do cluster — o lugar de partir quando se quer aprofundar um eixo específico.
Reforma Tributária — eixos conceituais
- O que permanece competência municipal após o IBS — detalhamento da LC 227/2026, art. 2º, § 1º, VI, “a”, e o que muda para a secretaria;
- DTE: o Domicílio Tributário Eletrônico na prática — arts. 332-333 da LC 214/2025, governança compartilhada RFB/CGIBS, cronograma de obrigatoriedade;
- O que é a DIMP e como usá-la na fiscalização municipal — Declaração de Informações de Meios de Pagamentos (Convênio ICMS 134/2016), cruzamento com NFS-e e severidade quantificada.
Auditoria fiscal técnica
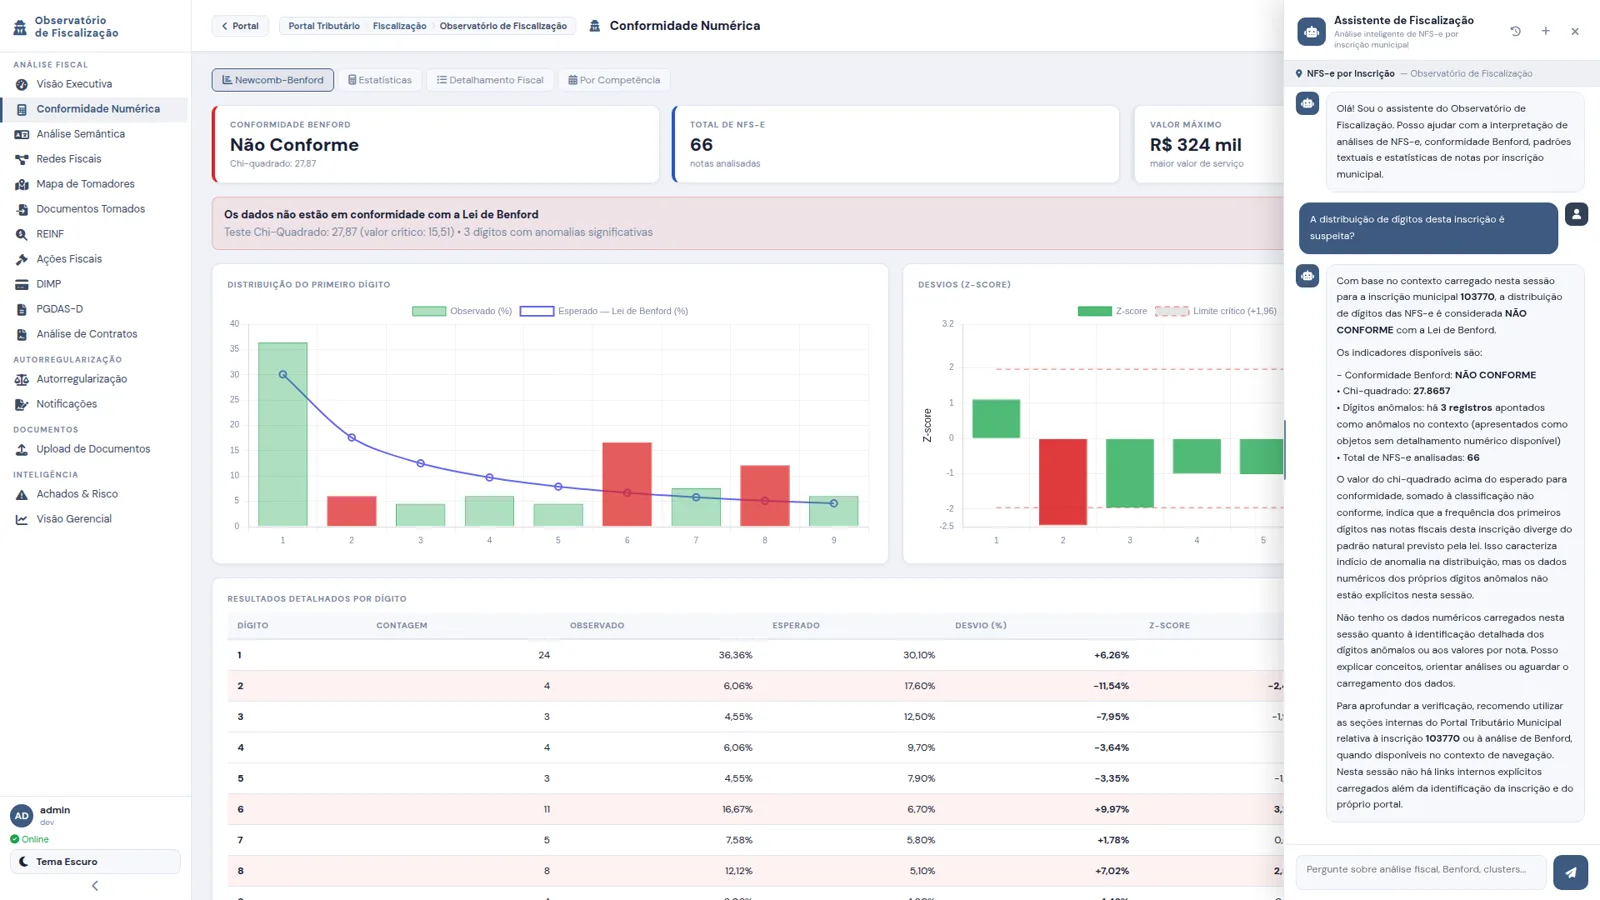
- Lei de Benford aplicada a NFS-e: detecção matemática de sonegação — distribuição do primeiro dígito, χ² e K-S, fracionamento e arredondamento;
- Cruzamento PGDAS-D × NFS-e: como auditar o Simples Nacional — fator R, atividade divergente, retenção;
- Auditoria de ITBI: valores declarados × portais imobiliários — valuation automático, Lei 14.118/2021, integração com IPTU.
Cobrança e dívida
- Dívida ativa municipal: guia completo — lançamento, CDA, execução fiscal (LEF), refis, priorização por retorno esperado;
- Cobrança de IPTU com modelos preditivos — quatro modelos (à vista, elasticidade, inadimplência, recuperabilidade);
- Cenário ilustrativo: recuperação de dívida ativa em município médio — cinco modelos preditivos sobre carteira de R$ 180M.
Metodologia
- Inteligência artificial na fiscalização tributária municipal — onde a IA ajuda (4 aplicações), onde não ajuda, LGPD, auditorabilidade;
- Cenário ilustrativo: fiscalização de NFS-e com Lei de Benford.
- Decisão automatizada e LGPD na fiscalização tributária — art. 20 da LGPD, art. 142 do CTN, explicabilidade, não discriminação e registro.
Tema adjacente: receita de transferência
Os artigos abaixo não fazem parte do cluster da Reforma Tributária — ele trata de outro eixo normativo (EC 108/2020 e art. 212-A da Constituição, não EC 132/2023). Está aqui porque compartilha o público e a lógica: receita municipal que se perde por erro de declaração, e que se recupera com conferência de base de dados. Se o seu interesse é exclusivamente a transição do ISS ao IBS, pule.
- FUNDEB pelo denominador correto: matrículas do Censo Escolar/INEP — EC 108/2020, art. 212-A da Constituição, Lei 14.113/2020.
- FPM: como o coeficiente do seu município é calculado — CF art. 159, CTN art. 91, LC 91/1997 e a contestação da população estimada pelo IBGE.
6. Checklist operacional para o município
Para um gestor que está lendo isto em 2026, eis o que deveria estar em andamento agora — não depois.
Imediato (próximos 90 dias)
- Confirmar que o sistema de emissão e recepção de NF-e/NFS-e está atualizado para os leiautes com IBS/CBS (NT NF-e 2025.002);
- Mapear processos administrativos fiscais que dependem de intimação física e desenhar plano de migração para o DTE compartilhado;
- Diagnosticar o estoque de dívida ativa: perfil, idade, recuperabilidade;
- Auditar o Censo Escolar/INEP para a próxima distribuição do FUNDEB (janela de retificação de 30 dias após dados preliminares);
- Levantar convênios com instituições de educação privada para confirmar enquadramento no art. 7º, § 3º, da Lei 14.113/2020.
Curto prazo (até dezembro de 2026)
- Formalizar opção pelo Simples Híbrido (se aplicável à sua base de contribuintes) até 30/09/2026 (Resolução CGSN 186/2026);
- Treinar auditores na leitura de DIMP, DeRE e demais documentos da nova arquitetura;
- Implementar malha de cruzamento DIMP × NFS-e × PGDAS-D sobre os contribuintes ativos;
- Estruturar ciclo de autorregularização conforme LC 225/2026, com notificações documentadas e hash de autenticidade.
Médio prazo (até dezembro de 2027)
- Operar em Onda 2 (operação híbrida): análise de divergências, gestão de casos, reconciliação de documentos;
- Integrar o sistema tributário com a Procuradoria para priorização de execuções por retorno esperado;
- Estabelecer KPIs de fiscalização: cobertura da malha, taxa de autorregularização, custo de execução fiscal;
- Construir painel de transferências constitucionais (FUNDEB, FPM, ICMS, IPVA) com série histórica e benchmark regional.
Longo prazo (até 2033)
- Atingir Onda 3: malha de inconsistências madura, programas de conformidade ativos, cobrança estratégica integrada;
- Operar com IA governada (modelos preditivos com auditorabilidade nativa, LGPD por desenho);
- Chegar à extinção do ISS com capacidade fiscal plena sobre o IBS — sem degradar arrecadação na transição.
7. O custo de não se preparar
A janela de adaptação é finita. Os municípios que chegarem a 2033 com uma camada própria de operação fiscal exercerão suas competências desde o primeiro dia do regime pleno. Os que chegarem apenas com a adaptação obrigatória da Onda 1 serão, na prática, usuários passivos do ambiente nacional: vão receber os dados, mas não terão estrutura para convertê-los em arrecadação.
Esse custo não aparece imediatamente. Ele se acumula ao longo dos anos de transição, na forma de fiscalização que não acontece, cobrança que não prioriza retorno, divergências que ninguém detecta, e intimações que perdem prazo porque não passaram pelo DTE. Quando se mede, é uma perda silenciosa — exatamente o tipo de perda que se evita com preparação agora.
A pergunta certa não é “vamos conseguir cumprir o prazo?”. É “vamos chegar à Onda 3 com a equipe certa e os dados certos?”. Tudo o mais é distração.
8. Fontes oficiais para acompanhamento
Recomendamos monitorar as seguintes fontes primárias:
- Planalto (planalto.gov.br): texto consolidado da EC 132/2023, LC 214/2025, LC 225/2026, LC 227/2026;
- CGIBS (cgibs.gov.br): atos conjuntos, leiautes técnicos da DeRE, cronograma de obrigatoriedade dos DF-e;
- Receita Federal do Brasil (gov.br/receitafederal): notas técnicas, NT NF-e, programas de conformidade;
- FNDE (gov.br/fnde): notas técnicas anuais sobre coeficientes de distribuição do FUNDEB;
- INEP (gov.br/inep): dados preliminares e definitivos do Censo Escolar da Educação Básica.
O Portal Tributário Municipal Inteligente acompanha essas fontes automaticamente e entrega a signal relevante ao gestor — sem que ele precise monitorar manualmente dezenas de portais federais. Mas a literacia sobre a base normativa é, e continuará sendo, exigência do cargo público.
A janela de adaptação está aberta. Não por muito tempo.
Agende uma demonstração com dados do seu município. Em 30 minutos mostramos como o Portal cobre as três ondas de adaptação ao IBS, sem substituir o seu sistema tributário atual e sem interromper a operação.
Agendar demonstraçãoFontes e metodologia
Guia consolidado de leitura normativa. O cronograma reproduz os prazos legais; as recomendações operacionais são interpretação técnica da AIBOT e estão identificadas como tal ao longo do texto.
- EC 132/2023 — emenda que institui o IBS, a CBS e o Imposto Seletivo.
- LC 214/2025 — regime material do IBS e da CBS.
- LC 225/2026 — Código de Defesa do Contribuinte: conformidade, autorregularização e devedor contumaz.
- LC 227/2026 — institui o CGIBS e organiza a governança federativa do IBS.
- Constituição Federal (texto consolidado) — arts. 156-A e 156-B e o ADCT com as alterações da EC 132.
Revisão técnica por Paulo Moraes, Auditor Fiscal da Receita Municipal de Garanhuns, conforme a política editorial. Última revisão editorial em . Encontrou um erro? Escreva para comercial@aibot.app.br — corrigimos e registramos a alteração.
Perguntas frequentes
O que um município precisa fazer até 2026 para o IBS?
Entre 2026 e 2032 o município opera dois sistemas em paralelo — o antigo (ISS em queda) e o novo (IBS em ascensão). A prioridade é a Onda 1: integração ao cadastro único, NFS-e padronizada, DTE e fluxos para a nova lógica declaratória. Sem sistema que processe ambos, o município perde arrecadação por não identificar quem paga o quê.
O CGIBS substitui a administração tributária municipal?
Não. O CGIBS administra o ambiente nacional (cadastro, arrecadação, distribuição, split payment); fiscalizar, lançar e cobrar é executado pelas administrações tributárias dos Estados, do DF e dos Municípios, sob coordenação do CGIBS (LC 227/2026, art. 2º, § 1º, VI, “a”). O comitê entrega os insumos; o município precisa de estrutura para convertê-los em ação fiscal.
O que é autorregularização na LC 225/2026?
É o espaço de conformidade ativa disciplinado pela lei: o fisco notifica o contribuinte com prazo para regularização voluntária, com ciclo formal e rastreabilidade. Em vez de partir para o autuamento, o município oferece o caminho de ajuste — com alta adesão porque a notificação documentada é prova de que o fisco tem o dado.