Cenário ilustrativo. Os números abaixo são projeções baseadas em padrões observados em universos típicos de NFS-e de municípios de pequeno e médio porte. Não representam cliente específico, nem resultado garantido. O objetivo é mostrar como o Portal operacionaliza a Lei de Benford sobre o universo de prestadores.
Sumário
O ponto de partida
Considere um município com aproximadamente 18 mil prestadores de serviço ativos, emitindo coletivamente cerca de 1,2 milhão de NFS-e por ano. A equipe de fiscalização tem quatro auditores e a prática atual de seleção para auditoria é reativa: chega denúncia, abre-se processo; um contribuinte chama atenção por um motivo qualquer, abre-se processo.
O resultado é que a fiscalização cobre, no melhor dos cenários, algumas dezenas de contribuintes por ano — uma fração mínima do universo. A grande maioria dos prestadores nunca é auditada, não por desleixo, mas porque a operação manual não escala.
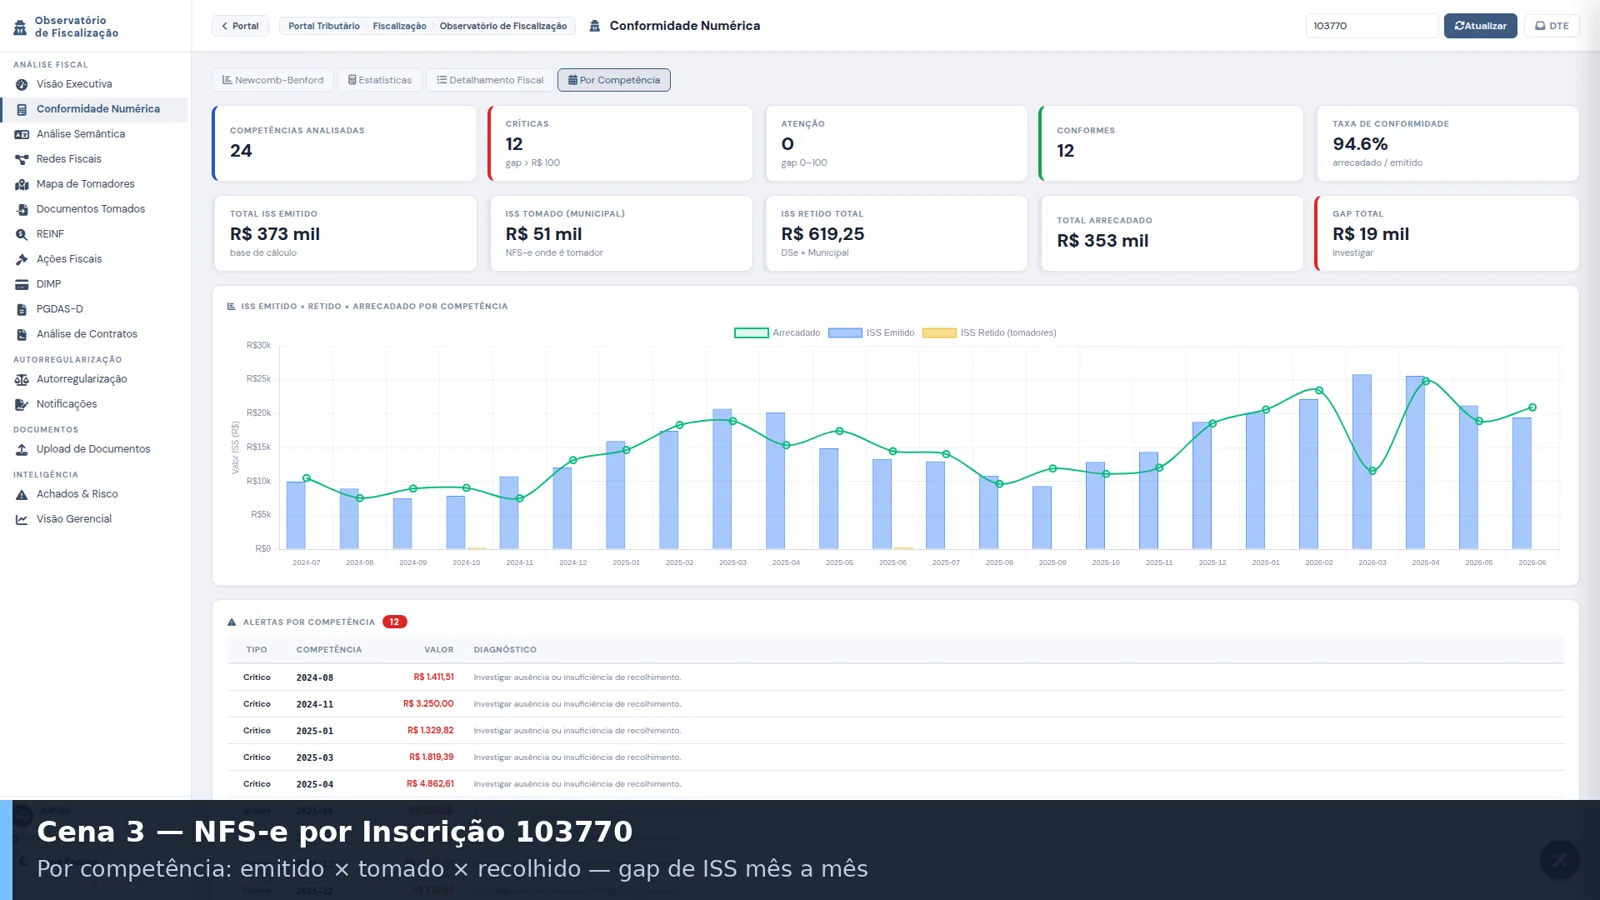
O que muda com a Lei de Benford automatizada
O Portal aplica automaticamente a Lei de Benford sobre o universo de NFS-e de cada prestador, a cada nova competência. Não é um relatório que roda sob demanda para um contribuinte específico — é uma malha contínua que cobre todos os 18 mil, sempre atualizada.
Para cada prestador, o sistema mantém um índice de risco quantificado (baseado em χ² e na distância de Kolmogorov-Smirnov entre a distribuição observada e a esperada pela Lei de Benford), com histórico competência a competência. Para entender a técnica em detalhe, veja o artigo Lei de Benford aplicada a NFS-e: detecção matemática de sonegação.
O efeito prático é que, em vez de partir da denúncia, o auditor parte do sinal matemático. Os prestadores com desvio persistente aparecem em uma fila priorizada, com o gráfico de distribuição já renderizado e o histórico de competências desviantes documentado.
A diferença não está em auditar melhor um contribuinte; está em auditar o universo inteiro sem precisar contratar. O mesmo time de quatro auditores passa a cobrir todos os 18 mil prestadores, porque a triagem deixou de ser humana.
O ciclo de autorregularização (LC 225/2026)
O passo seguinte à detecção é a notificação de autorregularização, no espaço disciplinado pela LC 225/2026, art. 3º, XX. Em vez de partir direto para o autuamento, o Portal gera automaticamente uma notificação formal com:
- Resumo dos achados (sem revelar a técnica completa, para não ensinar evasão);
- Prazo para regularização voluntária;
- Canal digital para o contribuinte regularizar;
- Hash criptográfico e página pública de verificação do documento.
O comportamento típico é que uma fração significativa dos contribuintes notificados regulariza voluntariamente — em geral porque a notificação documentada é prova de que a fiscalização tem o dado. Os que não regularizam seguem para autuamento, agora com evidência robusta.
Tipos de subdeclaração detectados
No universo típico do cenário ilustrado, três padrões respondem pela maioria dos desvios persistentes:
Fracionamento para escapar de retenção
Notas que sistematicamente ficam abaixo do limiar de retenção do ISS na fonte. O contribuinte fraciona uma prestação de R$ 8.000 em quatro de R$ 2.000; o Benford capta o pico artificial no dígito 2.
Arredondamento defensivo
Notas com valores “redondos” (R$ 1.000, R$ 5.000, R$ 10.000) que destoam da distribuição esperada. Quem emite nota “de cabeça” deixa uma assinatura característica no primeiro dígito.
Subdeclaração combinada com DIMP
O caso mais sólido: contribuinte com desvio de Benford e divergência entre NFS-e e DIMP (recebimento por cartão e PIX). Aqui o Portal cruza duas evidências independentes — a matemática e o dado bancário — e gera um caso fiscal difícil de contestar.
Por que combinar técnicas importa: Benford isolado é sinal, não prova. Quando combinado com divergência DIMP × NFS-e e com padrão semântico atípico, o caso se torna robusto o suficiente para sustentar notificação, autuamento e, se necessário, defesa em contencioso.
Projeção de impacto
Em carteiras típicas do porte ilustrado, a aplicação sistemática de Benford + cruzamento DIMP costuma identificar um núcleo de 3% a 7% dos prestadores ativos com sinais persistentes de subdeclaração. Não são todos — a grande maioria é aderente — mas é o suficiente para gerar centenas de notificações de autorregularização por ano, com taxa de regularização voluntária tipicamente entre 35% e 55%.
Sobre os números. As faixas são projeções. A taxa real depende do perfil econômico do município, da idade média das dívidas e do histórico de fiscalização prévia. A demonstração com dados reais do seu município permite estimar o impacto antes da contratação.
Auditoria defensável
Cada notificação gerada pelo Portal é finalizada com hash criptográfico e página pública de verificação por código. Qualquer alteração posterior no documento é matematicamente detectável. A trilha before/after das ações do auditor, com encadeamento criptográfico, sustenta a auditabilidade perante controle interno e Tribunais de Contas.
Isso é relevante por um motivo direto: quando a fiscalização passa a ser sistemática e não pontual, cresce o risco de autuamento equivocado. Sem rastreabilidade defensável, o município fica exposto a contencioso. Com ela, a operação escala sem perder solidez jurídica.
Como chegar aqui no seu município
Como no caso de cobrança, a implantação do módulo de fiscalização de NFS-e não exige substituir o sistema tributário atual. O Portal se conecta à base existente de NFS-e e passa a aplicar Benford + análise semântica + cruzamentos em background. Os casos acima do limiar configurado entram automaticamente na fila de autorregularização, com checklist do auditor.
A demonstração com dados reais do seu município mostra, em poucos minutos, quantos dos seus prestadores teriam sido sinalizados nos últimos 12 meses — e qual seria o volume de notificações gerado.
Ver a malha Benford rodando sobre os seus prestadores
Agende uma demonstração com os dados do seu município. Em 30 minutos mostramos o índice de risco por contribuinte, a fila priorizada e o ciclo de autorregularização funcionando.
Agendar demonstraçãoFontes e metodologia
Cenário ilustrativo, construído para dimensionar esforço e ordem de grandeza — não é o resultado de um cliente. Premissas explícitas: município de porte médio, universo de prestadores de ISS com histórico de NFS-e de ao menos 24 competências, limiar de severidade calibrado para priorizar os 3% de maior desvio. As faixas percentuais são parâmetros do cenário, não medição. Qualquer aplicação real exige calibração sobre a base do município e auditoria humana caso a caso.
- Código Tributário Nacional, arts. 142 e 148 — lançamento vinculado e arbitramento mediante processo regular.
- LC 225/2026, art. 3º, XX — dever de possibilitar a autorregularização antes do auto de infração.
- LGPD — Lei 13.709/2018 — tratamento de dados na seleção fiscal.
Revisão técnica por Paulo Moraes, Auditor Fiscal da Receita Municipal de Garanhuns, conforme a política editorial. Última revisão editorial em . Encontrou um erro? Escreva para comercial@aibot.app.br — corrigimos e registramos a alteração.
Perguntas frequentes
O desvio da Lei de Benford prova que houve sonegação?
Não. O desvio indica que a distribuição do primeiro dígito de um conjunto de valores se afasta do esperado — é um indício estatístico de anomalia, útil para priorizar auditoria. A prova se constrói no processo, com análise documental e contraditório. Um contribuinte pode desviar por razão legítima, como faturamento concentrado em poucos valores contratuais.
Este cenário representa o resultado de um município real?
Não. É um cenário ilustrativo, construído para dimensionar esforço e ordem de grandeza. As premissas estão declaradas na seção "Fontes e metodologia": município de porte médio, histórico de ao menos 24 competências de NFS-e e limiar de severidade calibrado para priorizar os 3% de maior desvio. Nenhum número aqui é medição.
Quantas competências são necessárias para a análise ser confiável?
A distribuição de Benford só é informativa sobre conjuntos que abranjam várias ordens de grandeza e tenham volume suficiente. Na prática municipal, uma janela de 24 competências por prestador costuma ser o mínimo para separar sinal de ruído — abaixo disso, a variação aleatória domina e produz falso positivo.
O que acontece com o contribuinte selecionado?
Ele entra numa fila priorizada de autorregularização, não em autuação direta. O art. 3º, XX da LC 225/2026 impõe à administração possibilitar a autorregularização antes da lavratura do auto de infração. A notificação abre prazo para regularização voluntária, com trilha registrada.