Empresas optantes pelo Simples Nacional respondem por boa parte da Receita Federal declarada e por uma fatia ainda maior das notas fiscais de serviço emitidas nos municípios brasileiros. Mas há uma assimetria pouco explorada pela fiscalização municipal: o que a empresa declara ao Simples (no PGDAS-D) nem sempre bate com o que ela emite em NFS-e. Cruzar essas duas bases é uma das ferramentas mais efetivas — e menos usadas — da fiscalização local.
O que está no PGDAS-D
O Programa de Geração e Documento de Arrecadação do Simples Nacional Declaratório (PGDAS-D) é a declaração mensal pela qual a empresa optante apura o imposto devido com base na receita bruta da competência. Cada mês, a empresa informa:
Sumário
- Receita bruta total da competência;
- Receita bruta por atividade (com cada CNAE declarado);
- Anexos da LC 155/2016 aplicáveis (I a V, com o fator R para os Anexos III e V);
- Detalhamento de receita sujeita a retenção, imune, fora do Simples etc.
O município recebe o PGDAS-D consolidado via DEFIS (Declaração de Informações Socioeconômicas e Fiscais) anual e via arquivos mensais da RFB. É um ativo de dados valioso porque é declarado sob sanção: a empresa responde administrativa e criminalmente pelo que informa.
A regra do cruzamento
Para cada contribuinte optante do Simples e cada competência, o cruzamento pergunta uma única coisa: o somatório das NFS-e emitidas na competência é coerente com a receita declarada no PGDAS-D?
Quando as duas linhas se afastam sem justificativa documentada, há um sinal objetivo de inconsistência. As divergências mais comuns se encaixam em quatro padrões:
1. Subdeclaração de receita
O caso clássico: a empresa emitiu R$ 80 mil em NFS-e no mês, mas declarou R$ 60 mil no PGDAS-D. Pode ser erro administrativo; pode ser sonegação. Em qualquer dos casos, o imposto devido foi apurado sobre base menor do que a real.
2. Atividade divergente
A empresa declara no PGDAS-D que atua em um CNAE (por exemplo, “serviços de informática”, Anexo III) mas emite NFS-e com natureza de operação típica de outro CNAE (por exemplo, “transporte de cargas”, que teria tratamento tributário diferente). Esse desvio é relevante porque mudou de anexo, mudou de alíquota — e a empresa pode estar se beneficiando de tributação mais branda.
3. Erro de fator R
O fator R determina se empresas de serviço se enquadram no Anexo III (alíquota menor) ou Anexo V (alíquota maior), com base na folha de pagamento/receita bruta. Se a empresa declara folha insuficiente e cai no Anexo III indevidamente, paga menos ISS sem direito. O cruzamento PGDAS-D × NFS-e × folha identifica o padrão.
4. Erro de retenção na fonte
O ISS no Simples Nacional geralmente não é retido na fonte, mas há exceções previstas em legislação municipal (obras de construção civil, serviços de medicina, etc.). Quando o tomador reteve indevidamente — ou deixou de reter quando deveria — o cruzamento NFS-e × PGDAS-D × guias recolhidas revela o erro.
O detalhe que muita fiscalização esquece: o cruzamento PGDAS-D × NFS-e não serve apenas para arrecadar o que faltou. Serve também para evitar cobrança indevida. Quando a divergência favorece o contribuinte (por exemplo, ISS pago duas vezes, ou retido indevidamente), o município precisa reconhecer — e o cruzamento sistemático é a forma de fazer isso em escala.
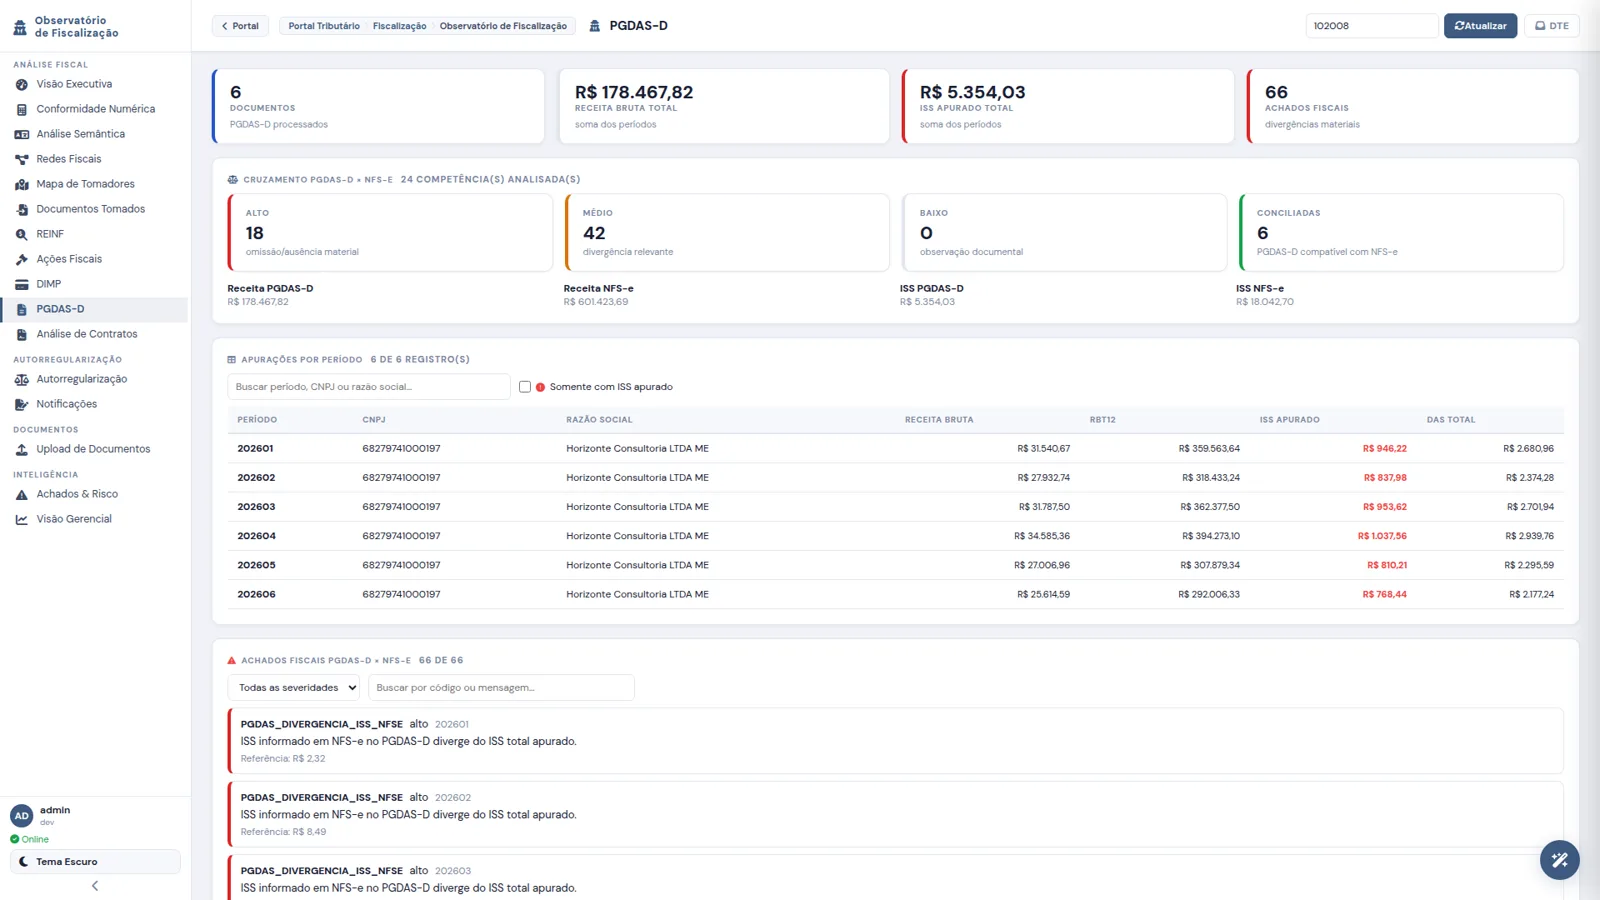
Por que é pouco feito
Apesar de simples em conceito, o cruzamento PGDAS-D × NFS-e raramente é operacionalizado de forma contínua. Três motivos explicam isso:
- Layouts diferentes: o PGDAS-D vem da RFB em formato próprio; a NFS-e fica no sistema tributário municipal. Sem uma camada de ingestão e normalização, qualquer cruzamento vira exceção de layout.
- Janela temporal: o PGDAS-D pode ser retificado até o exercício seguinte. A NFS-e, depois de emitida, só pode ser cancelada em prazo curtíssimo. Alinhar as competências exige cuidado para não gerar divergências espúrias.
- Volume: em um município médio, são milhares de optantes do Simples emitindo centenas de NFS-e por mês. Manualmente é impraticável.
O efeito colateral mais valioso: perfil de atividade
Para além do ajuste de imposto, o cruzamento sistemático gera um ativo estratégico para a secretaria: o perfil de atividade real de cada contribuinte. Quando você compara, mês a mês, o que a empresa declarou no PGDAS-D com a natureza das notas efetivamente emitidas, fica evidente qual é a atividade econômica predominante — independentemente do que diz o contrato social.
Esse perfil alimenta outros cruzamentos. Quando combinado com o DIMP (recebimentos por cartão e PIX) e com a análise da Lei de Benford sobre as NFS-e, o cruzamento PGDAS-D deixa de ser uma auditoria pontual e vira parte de uma malha contínua sobre o contribuinte.
Importante: divergência não é prova de sonegação. O cruzamento aponta onde olhar; a prova se constrói na auditoria. O bom sistema prioriza os casos por severidade e recorrência, e entrega ao auditor um dossiê já consolidado — não uma lista para investigar do zero.
Autorregularização como caminho preferencial
Quando a divergência é detectada, o caminho preferencial é a autorregularização, no espaço disciplinado pela LC 225/2026, art. 3º, XX. Em vez de partir direto para o autuamento, o fisco notifica o contribuinte com prazo para regularização voluntária. A adesão costuma ser alta, porque a notificação documentada é prova de que o fisco tem o dado — e a resistência fica mais cara que o ajuste.
Esse ciclo — detectar, notificar, regularizar — é exatamente o que a fiscalização sistêmica do Simples Nacional deveria ser. Não é caça ao contribuinte; é conformidade assistida, com o fisco municipal no papel de quem educa e o contribuinte no papel de quem ajusta.
Como o Portal operacionaliza isso
No Portal Tributário Municipal Inteligente, o cruzamento PGDAS-D × NFS-e roda continuamente sobre todos os optantes do município. Cada divergência é classificada por tipo (subdeclaração, atividade divergente, fator R, retenção) e por severidade, e os casos acima do limiar entram automaticamente em uma fila priorizada de autorregularização. Cada notificação gerada é finalizada com hash criptográfico e página pública de verificação, sustentando a auditabilidade perante o contribuinte e o Tribunal de Contas.
A análise do fator R é feita automaticamente sobre a folha declarada e a receita bruta, apontando casos em que a empresa oscila entre Anexos III e V de forma suspeita. O auditor recebe o contexto consolidado: profile do contribuinte, histórico de competências, divergências anteriores — pronto para decidir.
Para ver o painel PGDAS-D em operação, a demonstração gravada (5min43) mostra o cruzamento com casos reais.
Ver o cruzamento PGDAS-D × NFS-e rodando no seu município
Agende uma demonstração com seus dados. Em 30 minutos mostramos as divergências detectadas, a fila de autorregularização e o painel do fator R.
Agendar demonstraçãoFontes e metodologia
O cruzamento descrito compara a receita bruta declarada no PGDAS-D com o somatório de NFS-e por competência e prestador. As faixas de divergência citadas são ilustrativas; o que é verificável é o método — reprodutível sobre qualquer base municipal que tenha as duas fontes.
- LC 123/2006 — Estatuto Nacional da Microempresa — regime do Simples Nacional, base de cálculo e obrigações acessórias.
- LC 155/2016 — alterações no Simples Nacional, incluindo o fator R.
- Portal do Simples Nacional — Receita Federal — manuais do PGDAS-D e resoluções do CGSN vigentes.
- LC 225/2026, art. 3º, XX — autorregularização como etapa anterior ao auto de infração.
Revisão técnica por Paulo Moraes, Auditor Fiscal da Receita Municipal de Garanhuns, conforme a política editorial. Última revisão editorial em . Encontrou um erro? Escreva para comercial@aibot.app.br — corrigimos e registramos a alteração.
Perguntas frequentes
O que é o PGDAS-D?
É a declaração mensal do Simples Nacional pela qual a empresa apura o imposto devido com base na receita bruta da competência, informando receitas por atividade, anexos aplicáveis (LC 155/2016) e detalhamentos de retenção.
O que o cruzamento PGDAS-D × NFS-e detecta?
Quatro padrões principais: subdeclaração de receita (emitiu mais do que declarou), atividade divergente (CNAE declarado diferente da natureza das notas), erro de fator R (Anexo III vs V indevido) e erro de retenção na fonte.
Divergência no cruzamento é prova de sonegação?
Não. O cruzamento aponta onde olhar; a prova se constrói na auditoria. O caminho preferencial é a autorregularização (LC 225/2026): o fisco notifica com prazo para regularização voluntária, e o cruzamento também evita cobrança indevida quando a divergência favorece o contribuinte.